花呗可以关闭么
花呗的关闭并非简单的功能开关,而是一次个人信用账户的生命周期管理。技术上确实可以操作,但前提是结清所有未了账单、解除代扣协议并完成历史订单归档。平台的设计逻辑决定了这一路径必然伴随审核流程与数据冻结期...
羊小咩正品:探索顶级羊绒的温暖与品味生活美学
在如今这个多元化消费的时代,羊绒制品因其轻薄保暖、穿着舒适而备受消费者喜爱。作为羊绒制品中的“新星”,“羊小咩正品”以其独特的品牌形象和高品质的羊绒产品吸引了众多关注。它不仅代表着一种时尚的生活态度,...
微信分付账户资金提取全解析
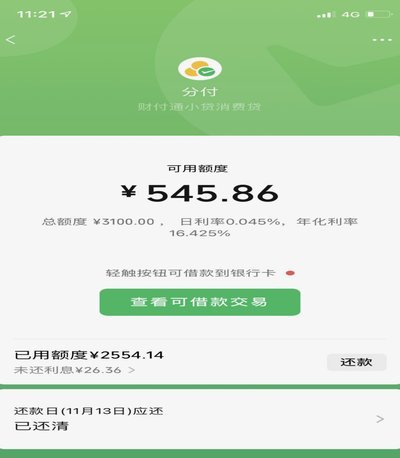
## 微信分付:支付生态下的资金流动与账户解构 微信分付作为腾讯推出的创新支付产品,本质上是支付机构与微信平台合作的产物。其账户体系构建在微信支付生态之上,通过分付平台实现资金的分发与流转。在这一过程...
如何高效联系花呗官方客服
许多用户在面对花呗逾期或异常扣款时,首先想到的便是寻找官方客服渠道。然而网络搜索到的所谓热线号码往往真假难辨,直接拨打不仅接通率低,还容易陷入自动语音循环。这种低效的沟通体验源于对用户痛点的忽视。真正...
巧用分期乐购物额度实现资金变现技巧
分期乐作为一款流行的分期购物平台,其购物额度的使用方式和变现手段一直是用户关注的焦点。通过合理规划和运用,用户可以将分期乐的购物额度转化为实际的经济收益,同时避免过度负债的风险。本文将深入分析分期乐购...
拿去花哪里可以创意大玩转
在现代社交网络与短视频平台盛行的时代,各种趣味性的挑战和互动游戏层出不穷。而“拿去花哪里可以套”这一话题,则巧妙地利用了日常生活中的物品——花朵,创造了一种新颖的互动形式。参与者手持鲜花,通过镜头展示...
得物消费额度怎么查?
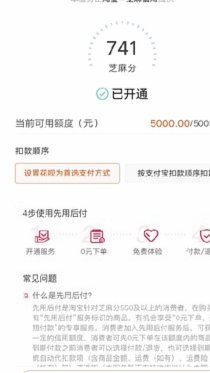
得物App的消费额度展示逻辑与平台用户分层策略紧密关联。在“我的”页面底部导航栏中,点击“钱包”进入后,消费额度通常以“信用额度”或“可借额度”形式出现在页面顶部显眼位置。这一设计既符合移动端信息层级...
得物佳物分期额度提升方法解析
得物佳物的分期额度评估体系本质上是基于多维数据建模的动态授信机制。平台通过用户历史交易记录、账户活跃度、社交关系链等非传统金融指标构建信用画像,这种算法逻辑与传统金融机构的征信模型存在显著差异。值得注...
玩转微信分付一键取现:白条与提现机制详解
微信分付一键取现,已经成为越来越多人的生活习惯,它极大地简化了线下支付的复杂性,也提升了资金周转的效率。然而,真正让这一功能发挥其最大价值,并非仅仅是“方便”,而是深入理解其背后的机制,并掌握一些操作...
白条取现对银行贷款影响大吗?
白条取现本质上属于非银行信贷的快速流动性补充,其资金来源和信贷模型与正规银行贷款的基础逻辑存在系统性差异。当探讨这种资金使用模式是否会影响后续银行审批时,讨论的核心点并非单纯的“有无记录”,而是银行对...