白条取现对银行贷款影响大吗?
白条取现本质上属于非银行信贷的快速流动性补充,其资金来源和信贷模型与正规银行贷款的基础逻辑存在系统性差异。当探讨这种资金使用模式是否会影响后续银行审批时,讨论的核心点并非单纯的“有无记录”,而是银行对借款人整体财务画像的构建。银行的信贷模型极其关注借款人的还款稳定性、现金流结构以及负债的过度分散性。过多的、短期周期且非正规渠道的资金进出,容易在模型的识别层面留下“负债结构复杂化”的信号。这种模式变现的风险,在于其本身难以被主流金融机构纳入标准化的信用评估流程,反而可能被视为一种潜在的资金周转压力,影响银行对您财务健康度的初步判断。
更为深层次的评估维度在于个人信用记录和负债比率的综合分析。虽然非银行的白条交易记录不一定直接出现在主流的征信报告的“负债项”中,但其衍生出的支付行为和周转压力,最终会传导到您的整体财务可得性上。如果大量的资金取现和周转,导致您在短期内产生了超出正常生活开销范围的超额负债,银行系统能够通过数据模型捕捉到这种“高利用率”的特征。它关注的不是白条的来源,而是资金周转周期的紧张程度和偿付压力是否可能引发系统性违约风险。一旦负债结构呈现出碎片化、应急性质过强的特点,银行的风险警报就会被触发,从而抬高您的综合风险评级。
更重要的是理解银行信贷模型所关注的,是借款人可预期的未来现金流稳定性和还款能力。白条的资金用途往往是解决眼前的短期现金缺口,这从经济行为学角度看,显示出一种对流动性极度敏感的状态。虽然这种紧急周转是生活的常态,但当这种“快速借款-快速周转”的模式成为持续性的财务常态时,会给银行形成一种“持续性现金流紧张”的画像。专业信贷审批不会只看您是否有足够的收入,更会评估这笔收入的稳定性是否能支撑掉所有非正规、高周转、短期周期的债务。持续的这种资金周转信号,本质上是在警示银行您目前的财务结构处于高度不稳固的过渡阶段。
因此,若要顺利从非银行的快速周转模式过渡到正规银行的长期信贷,关键策略在于“债务结构的优化与可见性的提升”。不能简单地认为只要结清了白条的债务就万事大吉。真正需要做的是,将这些零散的、高周转的负债行为,逐渐引导和纳入到可被银行接受的、有稳定还款计划的结构中,例如通过与银行进行更大型、更正式的债务整合性重组,将多源的短期债务一次性锁定为一个低利率、长期周期的、有明确还款节点的单一债务体。这种主动的“债务重组”行为,才是向银行传递的最积极信号,表明借款人已经从依赖高风险的短期周转,升级为追求结构化、可持续的金融管理模式。
相关文章
如何安全高效地利用额度套现
## 额度套现:风险与策略的深度剖析 “拿去花的额度”通常指信用卡或消费信贷提供的循环信用额度,其本质是金融机构给予的短期借贷机会。试图将这些额度“套出来”钱,并非指直接将额度变现,而是指利用额度...
一场信用透支的游戏
从金融结构层面审视“花呗使用平台出来的钱”,我们需要脱离日常消费的感知层面,进入到信用经济和资本流动的本质分析。这个“钱”并非实体账户里凭空出现的现金,它是一种高度精密的、基于行为预测和风险评估的短期...
分期乐购物额度怎么提
分期乐的额度调整机制本质上是平台对用户信用风险的动态评估过程。平台通过大数据分析用户的还款记录、账户活跃度、消费类型等维度,判断其履约能力和资金需求。若用户长期保持良好还款习惯,系统会逐步释放更多额度...
得物平台保证金提现教程
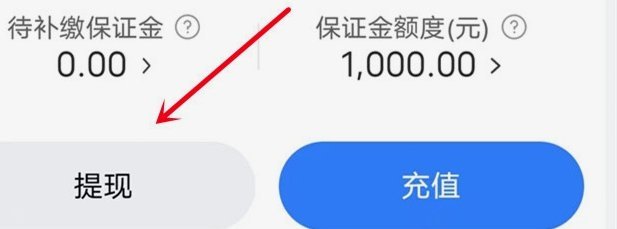
得物平台作为一个广受年轻消费者欢迎的购物社区,不仅提供了丰富的商品购买渠道,还为卖家设立了一套全面的资金保障机制。对于那些长期稳定经营且信用良好的店铺而言,积累一定数额的保证金是常见的现象。那么,当店...
得物APP余额提现步骤详解
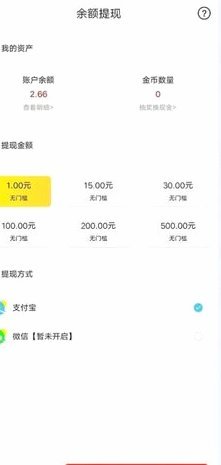
得物APP,作为一个综合性的潮流购物平台,不仅为用户提供了一个多元化的商品交易市场,还提供了便捷的余额提现功能。对于许多用户而言,在享受了线上消费的乐趣后,往往会对如何快速、安全地提取账户中的余额感到...
得物额度取现平台现象全解析
得物额度取现平台是一个近期在市场上引起广泛关注的现象,它主要指用户通过某种途径从电商平台“得物”获取特定的信用额度,并以现金形式提现。这种现象背后反映了当前消费金融领域的一种创新尝试和市场需求的变化。...