微信分付账户资金提取全解析
## 微信分付:支付生态下的资金流动与账户解构
微信分付作为腾讯推出的创新支付产品,本质上是支付机构与微信平台合作的产物。其账户体系构建在微信支付生态之上,通过分付平台实现资金的分发与流转。在这一过程中,分付账户扮演着连接用户、商家与金融机构的关键角色,但其资金提取机制却暗含着复杂的技术逻辑和商业考量。
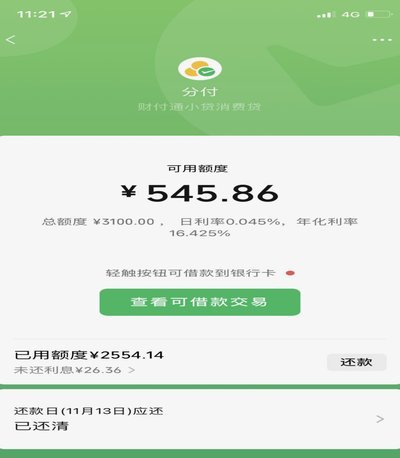
从账户结构来看,微信分付账户体系包含多个层级。基础账户由用户实名认证后开通,而商户分账户则由合作方申请并绑定至主账户。这种多级账户结构不仅便于资金管理,也为分付平台提供了灵活的结算空间。然而,这种结构也带来了账户管理的复杂性,特别是在资金提取时需要协调多方利益。
资金流动在微信分付体系中呈现出特定的模式。用户支付的资金首先流入分付平台的中间账户,再根据交易清算规则逐步分配至各商户账户。这一过程中,分付平台通过技术手段实现资金的实时清分与结算,确保交易的高效性。但这种流动模式也意味着,资金提取需要遵循严格的清算周期和规则,用户并不能完全自由支配资金流动。
在监管层面,微信分付的账户体系必须符合人民银行的支付清算规定。这要求分付平台在资金存管、风险防控等方面建立完善的制度。同时,分付账户的资金提取必须经过多重验证,确保资金流向合法合规。这种监管要求虽然增加了操作复杂度,但也为整个支付体系提供了安全保障。
微信分付的资金提取机制设计体现了支付生态的复杂性。在实际操作中,资金提取不仅涉及账户体系的解构,还需要协调支付机构、商业银行以及微信平台多方角色。这种多维度的协同机制,既保证了资金流动的安全性,也为支付生态的可持续发展提供了基础支持。
相关文章
得物提现多久到账?看这几点就够了
得物APP因其独特的购物体验和严格的鉴定机制,受到不少消费者的青睐。提到这个平台时,提现服务也是许多用户关心的问题之一。“得物提现需要多久”这个问题并没有一个固定的答案,因为它涉及多个因素。 首先...
羊小咩购物额度为何会回收
### 额度的本质:信用而非资产 羊小咩的购物额度,本质上是一种信用工具,而非资产。它并非你拥有的“东西”,而是平台基于你的信用评估给予的一种临时授信能力。许多人误以为额度是“资产”,可以累积或永...
美团月付回收平台如何关闭
### 美团月付回收平台关闭路径解析:用户自主权与操作细节 美团月付回收平台的存在,本质上是美团金融业务生态中的一部分,它通过循环借贷模式试图将用户消费行为深度绑定。但随着用户对资金安全和借贷风险认...
一场信用透支的游戏
从金融结构层面审视“花呗使用平台出来的钱”,我们需要脱离日常消费的感知层面,进入到信用经济和资本流动的本质分析。这个“钱”并非实体账户里凭空出现的现金,它是一种高度精密的、基于行为预测和风险评估的短期...
携程拿去花:非旅游消费的风险与争议
携程拿去花,作为一种旅游分期支付工具,在用户中拥有较高的知名度。它通过为用户提供灵活的还款方式,让旅行者能够更加轻松地计划和享受旅程。然而,随着其受欢迎程度的提升,“自己套”这一话题也逐渐被人们讨论起...
自动回款码代理攻略
传统供应链交易中的账期痛点,催生了自动回款码这类金融工具的需求。其核心在于通过数字化手段,将复杂的资金结算流程标准化,让上游商家无需繁琐操作即可确认资金到账。代理商的价值在于成为连接资金端与商户端的桥...