分期乐借款入口去哪儿了?
当下观察到分期乐等平台移除显性的“借款入口”,绝非一次简单的界面调整,它更是一个反映金融科技领域结构性重塑的信号。这背后折射出宏观监管环境与商业模式逻辑的双重收紧。过往的平台设计倾向于将贷款服务作为独...
分期乐额度获取攻略
分期乐的额度获取并非简单的满足信用评分标准,而是一个涉及多重因素的动态评估过程。其核心在于对借款人还款能力和风险控制的综合考量。银行或金融机构并未将信贷审批仅仅视为“分数”的衡量,而是构建了一个更细致...
分期乐秒拒再通过原因探析
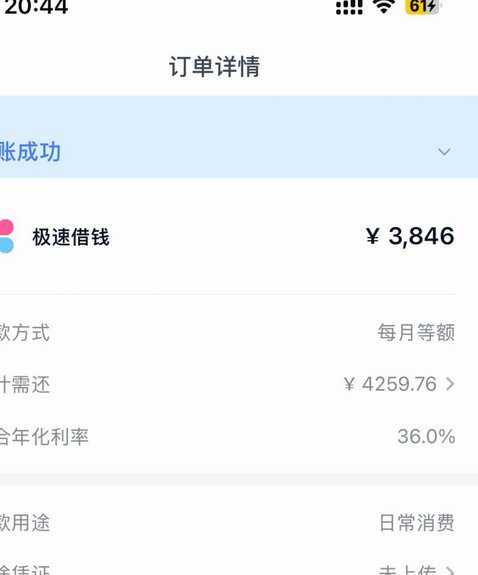
近年来,分期乐作为一个领先的互联网消费金融平台,受到越来越多消费者的青睐。然而,在使用过程中,一些用户反映遇到了“分期乐秒拒第二天通过”的情况。这不仅影响了用户的购物体验,也引发了对其审核机制的讨论。...
分期乐额度怎么套出来秒到
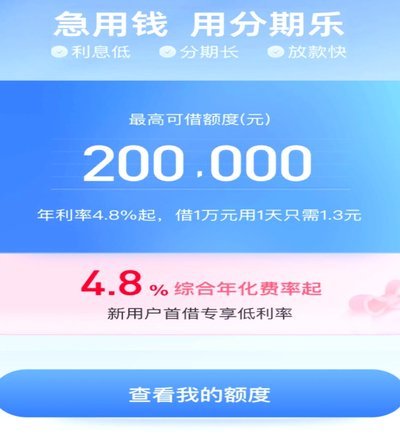
分期乐的额度评估机制基于多维度数据模型,核心逻辑是通过用户行为轨迹反推信用潜力。平台会动态监测消费频次、客单价、还款稳定性等指标,形成信用画像。高频次的消费记录能强化用户活跃度标签,而单笔大额消费则可...
分期乐额度为何无法使用?三大原因解析
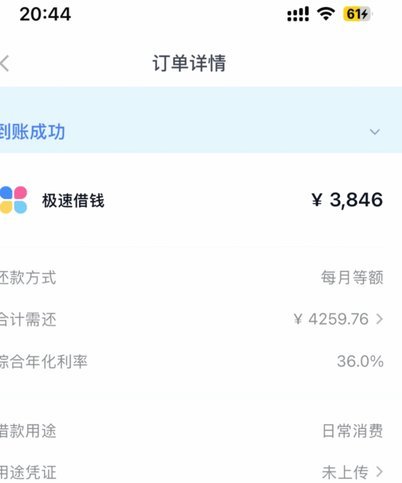
面对分期乐用户遇到的“有额度无法借出”的问题,我们需要从多个角度深入探究原因。首先,这种情况可能源于用户的信用评估体系中出现了问题。分期乐依据大数据和多维度评分系统进行授信决策,若近期用户的消费行为、...
分期乐有额度为何借不出?原因解析
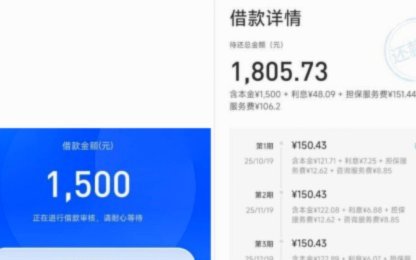
随着金融科技的快速发展,越来越多的年轻人选择通过互联网金融平台解决临时的资金需求。分期乐便是此类平台中的佼佼者之一,它以便捷快速的借款流程吸引了大量用户。然而,在享受便利的同时,一些用户也遇到了令人困...
分期乐额度突然消失?原因及解决方法
近期,不少用户反映遇到了“分期乐额度怎么看不到了”的问题。首先,我们需要明确的是,用户的信用额度并非一成不变的,而是会根据个人信用状况、还款情况、使用记录等因素动态调整。若用户发现自己的额度有所变动或...
分期乐借款额度提升技巧
分期乐的借款额度调整本质上是平台对用户信用风险的再评估过程。核心逻辑在于系统通过多维度数据建模,动态判断用户的还款能力与意愿。当用户出现连续逾期、负债率超标或账户活跃度下降时,系统会自动触发额度压缩机...
分期乐额度利息揭秘:你真的看明白了吗?
分期乐的额度利息结构呈现出显著的差异化特征,其核心逻辑围绕用户信用评级与分期期限展开。平台通过动态算法将年化利率区间锁定在8%-18%之间,但实际执行中存在隐性分层。例如,新用户首期额度通常采用等额本...
分期乐怎么用才不亏?
### 精准规划:用分期乐额度提升资金效率 在现代消费金融工具日益普及的背景下,“分期乐”作为一款主流信用服务产品,其核心价值在于将未使用的信用额度转化为可支配的资金流。然而,许多人误以为使用全部额度...