分期乐额度利息揭秘:你真的看明白了吗?
分期乐的额度利息结构呈现出显著的差异化特征,其核心逻辑围绕用户信用评级与分期期限展开。平台通过动态算法将年化利率区间锁定在8%-18%之间,但实际执行中存在隐性分层。例如,新用户首期额度通常采用等额本息模式,而老用户可能触发复利计算机制。这种设计使得同一信用评分下,不同消费时段的利率呈现波动性,尤其在节假日促销期间,系统会临时调整利率系数以平衡资金成本。值得注意的是,部分用户反馈在未仔细阅读条款时,发现分期手续费与利息存在叠加计算现象,这与平台披露的"综合年化利率"存在概念差异。
用户信用评分体系对利息水平的影响具有非线性特征。平台通过多维数据建模,将用户分为A/B/C三个等级,对应利率区间呈现阶梯式差异。A级用户可享受基准利率下浮15%的优惠,而C级用户则需承担基准利率上浮20%的代价。这种分层策略不仅体现在基础利率上,更延伸至分期手续费率、逾期罚息系数等维度。实际案例显示,同一笔消费金额,不同评分等级用户支付的总成本差异可达30%
平台在利息计算中引入了复杂的资金成本转移机制,导致用户实际承担的利率远高于表面数值。例如,当用户选择3期分期时,系统会将资金成本分摊至每期账单,但实际资金使用周期可能延长至6-9个月。这种时间差导致利息计算基数扩大,最终形成"表面利率低、实际成本高"的悖论。部分用户在还款后期发现,累计支付的利息已超过原始消费金额,这种现象与平台资金池运作模式密切相关,反映出利率透明度不足的深层问题。
与其他消费金融平台相比,分期乐的利息结构呈现出独特的混合特征。在基础利率层面,其8%-18%的区间与行业平均水平持平,但在附加费用设计上更具复杂性。例如,部分分期方案包含"服务费""管理费"等隐性成本,这些费用通常以固定金额形式计入每期还款,导致实际利率突破官方披露范围。这种设计使用户在未仔细核对条款时,容易陷入"看似低息实则高成本"的消费误区,反映出平台在利率披露规范性方面的改进空间。
用户在使用分期乐服务时需警惕多重利率陷阱。平台通过动态调整利率系数、隐性费用叠加、分期期限诱导等方式,可能导致实际支付成本远超预期。部分用户反馈在未充分了解条款前,因选择较长分期期数而承担更高利息负担。建议用户在申请前仔细核对利率计算方式,关注是否包含隐性费用,并结合自身还款能力选择合理分期方案。同时,注意监控账户变动,避免因逾期导致的罚息叠加,这需要用户具备一定的金融风险意识和计算能力。
相关文章
白条到账快?揭秘资金流转与高效提现的底层逻辑
白条秒到的提现机制本质上是资金流转路径的优化结果。平台通过建立多层资金池实现秒级到账,但实际到账速度受制于底层支付通道的实时清算能力。当用户触发提现指令后,系统需在毫秒级完成风险校验、资金划拨与账务同...
携程金融拿去花能提现吗?
携程金融的“拿去花”是一款集成了多项金融服务功能的产品,为用户提供了便捷的生活支付和信用消费解决方案。然而,对于很多关注产品灵活性的消费者来说,一个关键的问题是:“拿去花”的资金是否可以提现?这个问题...
便利卡包提现成功率受哪些因素影响?
便利卡包提现,这一话题近年来颇受关注。它作为一种便捷的金融服务方式,在一定程度上简化了资金流转的过程。然而,“便利卡包提现中会成功吗”这个问题的答案并非绝对,而是受到多重因素的影响。 首先,需要明确...
携程套利揭秘:薅羊毛还是风险?
携程平台的优惠体系正在经历结构性重组,其动态折扣算法与积分兑换机制的耦合,催生出独特的套利空间。用户通过拆解订单拆分逻辑,可将原本需支付800元的酒店预订拆分为三笔350元的分拆订单,利用系统对单笔交...
白条取现何时能到账?需要注意这些因素
近年来,随着互联网金融的蓬勃发展,“白条”作为一种便捷的消费信贷方式受到越来越多消费者的青睐。它不仅能够满足用户的即时消费需求,还在一定程度上缓解了短期资金周转压力。然而,在使用过程中,用户经常会遇到...
微信分付提现了怎么还
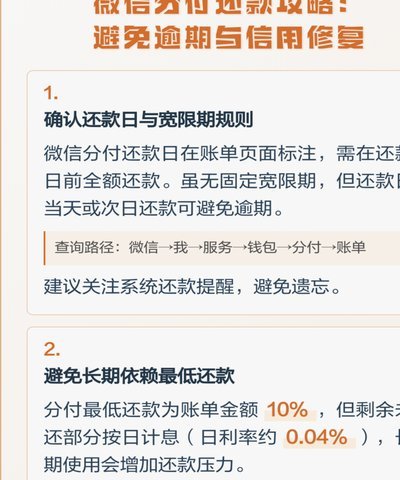
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...