花呗兑现商家
花呗作为支付宝生态中的信用支付工具,其商业价值已超越单纯的支付功能。在实体零售与线上平台的双重场景中,商家通过接入花呗支付系统,实质上构建了基于用户信用的流量池。这种支付方式的普及,使商家能够以更低的获客成本获取消费数据,同时通过分期付款降低用户支付门槛,形成良性循环。数据显示,2023年Q2接入花呗的线下商户数量同比增长37%,印证了其对实体商业的渗透力。
商家在运营中逐渐形成差异化的策略,部分企业将花呗作为营销杠杆,通过设置"花呗专享价"或"分期免息"活动,精准触达年轻消费群体。这种模式不仅提升单笔交易金额,更通过信用支付的延后结算特性,优化现金流管理。例如某服饰品牌在618大促期间,通过花呗分期活动使客单价提升28%,同时将账期从T+3延长至T+15,显著缓解了库存压力。这种支付方式与商家经营逻辑的深度耦合,正在重塑零售业的盈利模型。
在消费场景的演变中,花呗支付已从单一支付工具升级为消费决策的催化剂。商家通过数据分析,可精准识别用户信用额度与消费潜力,进而设计分层营销策略。某连锁餐饮品牌通过花呗消费数据发现,高频使用花呗的用户复购率比普通用户高42%,据此推出"信用积分换赠品"活动,成功将用户留存率提升至78%。这种基于信用的消费激励机制,正在重构用户价值评估体系。
支付方式的变革也带来新的商业逻辑,商家与支付宝的分成机制呈现动态调整趋势。部分平台通过技术手段将花呗支付流量转化为可交易的数字资产,形成新型商业生态。但这种模式也伴随风险,如过度依赖信用支付可能导致用户负债率攀升,进而影响平台风控体系。某电商平台曾因过度推广分期购物,导致用户逾期率突破警戒线,最终被迫调整激励政策,凸显支付方式创新与风险管控的平衡难题。
未来花呗生态的演进将更注重场景化与合规性,商家需在数据挖掘与用户权益之间寻找平衡点。随着监管政策的完善,支付工具的商业价值将向更精细化、合规化的方向发展。那些能将信用支付转化为可持续增长动能的企业,将在新消费生态中占据先机。这种演变不仅重塑商业逻辑,更推动整个支付行业的价值重构。
相关文章
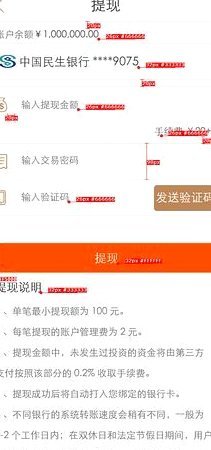
平易优选如何安全快速提现
平易优选的提现机制,与许多其他投资理财平台相比,拥有着独特的价值体系和运作模式,因此提现方式和流程也需要更细致的理解。简单理解,平易优选并非直接提供投资收益,而是通过其智能匹配系统,将用户资金流向不同...
羊小咩卡溢价,不退怎处理
面对“羊小咩便荔卡溢价不退”的问题,许多消费者可能会感到困惑和困扰。这种现象通常涉及到金融产品或服务中的定价策略,以及消费者的权益保护机制。 首先,了解原因至关重要。商家实施溢价策略可能是为了补偿因...
羊小咩贷款申请全攻略
羊小咩贷款的申请流程,并非简单的填写表单,而是对你个人财务状况和商业目标的一种综合评估。核心在于理解羊小咩对借款人的考量,即“风险与成长”的平衡。羊小咩并非单纯追求快速回笼资金,更关注借款人是否有能力...
分期乐协商:赢家之道
分期乐平台的协商还款客服电话,远比表面上的“催收”行为复杂得多,它代表着一个金融机构与借款人之间在信任、风险和损失承受能力上的微妙博弈。与其简单地将拨打该电话视为“解决问题”的途径,更应该将其视为一个...
白条取现何时能到账?需要注意这些因素
近年来,随着互联网金融的蓬勃发展,“白条”作为一种便捷的消费信贷方式受到越来越多消费者的青睐。它不仅能够满足用户的即时消费需求,还在一定程度上缓解了短期资金周转压力。然而,在使用过程中,用户经常会遇到...
六个提升工作效率的秘诀
高效的工作流程对于提高个人生产力和团队协作效率至关重要。无论是项目管理还是日常任务,合理规划与执行都是成功的关键。今天,我们将探讨六个实用的流程,旨在帮助大家提升工作效率,实现目标。 首先,明确目标...