便荔卡取现放款需谨慎:额度与风险
近年来,便荔卡作为一种新型的金融服务产品受到广泛的关注。它以其便捷、高效的特点为众多用户所青睐。然而,在使用过程中,“便荔卡包取现能放款不?”这一问题却引起了诸多用户的讨论和关注。
首先,我们需要明确的是,便荔卡并非所有类型的银行卡都可以进行现金提取操作。根据中国银行业监管规定,借记卡通常是禁止直接提现的,而信用卡则允许一定额度内的取现功能,但会收取较高的手续费,并且会产生额外利息。因此,从规则层面上讲,“便荔卡包”这类金融产品中的某些特定卡片可能确实能够实现现金提取,但这并非所有类型都能做到。
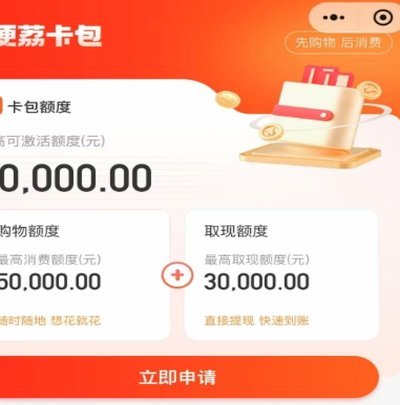
其次,即便是在可以进行取现操作的银行卡或信贷产品中,也存在额度限制和利率风险等问题。用户在决定是否使用此功能时,需要综合考虑自身的财务状况以及所承担的成本与收益关系。银行通常会根据用户的信用评分、还款记录等信息来确定可提现金额及相应的利息率。
最后,在实际操作过程中,“便荔卡包”取现的功能实现还需满足一定的条件和程序要求。例如,某些情况下可能需要提前申请并得到批准;或者存在特定的时间窗口限制等等。因此,在尝试利用这项功能前,用户应该仔细阅读相关条款或咨询银行客服人员以确保顺利办理。
总之,“便荔卡包取现能放款不”这一问题的答案并非统一答案,而取决于具体的产品类型、规则设定以及个人情况等多种因素共同作用的结果。在进行任何涉及资金操作之前,请务必详细了解相关规定并谨慎决策。
相关文章
京东白条便利店提现可行吗
京东白条的便捷性毋庸置疑,它在电商购物中扮演着重要的支付角色,但其提现功能一直存在诸多限制。很多人会好奇,是否可以通过便利店这种常见的线下渠道,将白条额度变现。很遗憾,直接在便利店提现白条额度是不可行...
羊小咩1000额度怎么用才高效
羊小咩的1000元额度本质上是平台提供的短期流动性工具,其使用逻辑需建立在精准的资金缺口评估基础上。当用户面临短期现金流断裂时,额度的套现效率取决于还款周期与资金周转速度的匹配度。例如,若需覆盖30天...
便荔卡包额度优化技巧
便荔卡包额度的提升本质上是信用评分体系与银行风控模型的博弈。银行通过消费频次、交易金额、账单还款周期等维度构建用户画像,核心逻辑在于评估持卡人还款能力和消费潜力。高频次的小额消费能有效激活账户活跃度,...
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...
得物分期如何提前还款省利息
得物分期付款,作为一种便捷的购物方式,在消费者中广受欢迎。然而,并非所有用户都清楚如何提前还款以节省利息费用或优化自己的财务状况。本文将深入探讨得物分期付款的提前还款流程及注意事项。 首先,想要提前...
资金困境破局:信用修复三步法
资金困境下的破局之道:当借贷渠道全面封堵 一、债务危机背后的信用困境当所有借贷渠道均被切断,这往往不是简单的融资问题,而是信用体系崩溃的警示。你的信用评分可能已跌至警戒线以下,银行系统会因风险控制而...