5000元套现,风险几何?
套现行为的本质是信用体系的扭曲,当5000元的数字被拆解成多个交易场景时,其背后折射出的不仅是金融风险,更是个人对规则边界的试探。信用卡套现可能引发年化利率超36%的债务漩涡,而贷款诈骗则直接触碰刑法第192条的红线。这种行为的危险性不在于金额本身,而在于其对信用账户的持续性侵蚀——每一次套现都在制造新的债务循环,最终可能演变为无法偿还的债务黑洞。
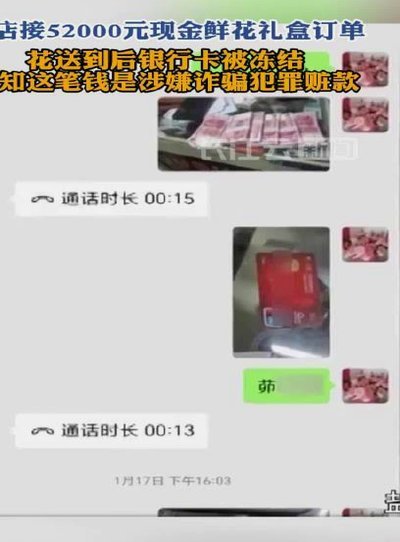
在消费主义盛行的当下,5000元的套现需求往往与心理补偿机制挂钩。当个体通过非法途径获得即时资金满足时,潜意识中会形成"道德豁免"的心理暗示,这种认知偏差可能诱发更频繁的违规操作。但金融系统的风险预警机制具有滞后性,当套现行为被纳入征信系统时,个人信用评分将面临不可逆的下滑,这种信用污点可能影响未来十年的贷款申请与职业发展。
从社会成本维度观察,5000元的套现行为可能引发连锁反应。当套现资金流入消费市场,会加剧资源错配并推高物价指数;若用于投资领域,则可能扰乱资本市场的正常秩序。更隐蔽的风险在于,这种行为会催生更多套现需求,形成"套现-消费-再套现"的恶性循环,最终导致整个金融生态系统的信用坍塌。
在技术层面,现代支付系统的风控算法已能捕捉到异常交易模式。当5000元的套现行为被标记为高风险时,系统会自动触发额度冻结、账户降级等防御机制。这种技术干预不仅切断了资金流转通道,更在无形中构建起数字时代的信用防火墙,将个体行为纳入更严密的监管网络。
从长期视角看,5000元的套现选择本质上是个人财务认知的试金石。当个体意识到套现带来的隐性成本远超短期收益时,往往会转向更可持续的财富管理策略。这种认知转变不仅重塑个人的消费观念,更可能催生对金融知识的主动学习,最终实现从"套现依赖"到"资产积累"的思维跃迁。
相关文章
分付如何提现?轻松搞定你的现金需求
近年来,“分付”作为一种新兴的信用支付工具,受到了越来越多年轻用户的青睐。它以其灵活便捷的特点,成为用户日常消费的重要选择之一。但有时候,用户可能会遇到需要提取现金的情况,比如急需用钱或者进行大额投资...
分期乐额度提额攻略
要想快速提升分期乐购物额度,首先需要了解影响额度的因素。通常,提高分期乐的信用额度主要依赖于用户在平台上的交易行为和信用记录。例如,按时还款、增加使用频率以及保持良好的账户活跃度都是关键因素。 接下...
如何通过精细化运营赚取奢侈回收利润
回收奢侈品,尤其是“拿去花”模式下的商品,利润空间并非想象中那么简单,且充满陷阱。直接套现卖给二手奢侈品回收商,往往是利润最低的方式。成功的商家会构建一个精细化的运营体系,而不仅仅是简单买卖。最初的盈...
羊小咩便荔卡包怎么提现
近期,随着移动支付和金融产品的发展,羊小咩便荔卡包逐渐成为了不少用户的选择。关于“羊小咩便荔卡包怎么提现”的问题,本文将从使用规则、操作步骤和注意事项三个方面进行详细解析。 首先,我们需要明确羊小咩...
羊小咩便荔卡:萌系社交的变现之道
羊小咩便荔卡,这一新颖的产品形态正在互联网内容生态中占据一席之地。它以可爱的小羊形象为载体,结合荔枝卡的形式,不仅丰富了用户的情感体验,还巧妙地开辟了一条新的变现路径。在当前的数字营销环境中,这种模式...
便荔卡包额度优化技巧
便荔卡包额度的提升本质上是信用评分体系与银行风控模型的博弈。银行通过消费频次、交易金额、账单还款周期等维度构建用户画像,核心逻辑在于评估持卡人还款能力和消费潜力。高频次的小额消费能有效激活账户活跃度,...