花呗套花呗:别上当!
如今部分用户会搜索特定应用来获取花呗额度转换,这往往源于对资金周转的迫切需求。然而,这种操作背后隐藏着巨大的金融安全隐患。市面上声称能便捷套取额度的工具大多缺乏官方监管,其核心逻辑通常涉及违规的数据抓取或虚假交易绑定。一旦接入此类第三方平台,用户的个人信息极易泄露至不可控渠道。此外,这些应用往往利用算法诱导非正常消费行为,本质上违背了花呗服务的初衷,即用于正规商业场景的信用支付。盲目依赖外部工具不仅无法解决资金缺口,反而可能让用户陷入更复杂的债务泥潭。因此,在涉足此类敏感领域前,必须清醒认识到潜在的风险成本远高于短期收益。
从技术架构来看,正规的风控体系无法与第三方黑产工具共存。所谓的转换工具通常通过拦截支付请求或伪造交易记录来规避检测,这种手段极易触发银行的实时预警机制。支付宝的风控系统具备高度智能的动态监测能力,一旦检测到异常的资金流向,会立即启动风控程序。这意味着用户的信用账户会被冻结甚至列入黑名单。更糟糕的是,这些非法操作可能涉及洗钱风险,触碰法律红线。当用户被标记为异常交易对象后,不仅个人征信记录受损,还可能牵连到关联的其他金融账户。这种技术对抗是零和博弈,最终受害的往往是普通消费者本身的安全与信用权益。
深入分析资金成本会发现,通过第三方渠道套取花呗的钱往往伴随着隐性的高额手续费。正规还款需要遵循合同约定,而非法提现操作则可能伴随复杂的费用结构。这些“通道”通常以极低的门槛吸引用户,实则抽取高额中介费甚至服务费。当用户发现实际到账金额远低于承诺额度时,极易造成资金链断裂。这种非正规借贷渠道缺乏透明度,合同条款往往被忽视或修改。更隐蔽的风险在于后续催收环节,由于原始交易性质违规,普通客服可能无法提供合规的解释通道,导致用户面对持续的骚扰电话和压力。
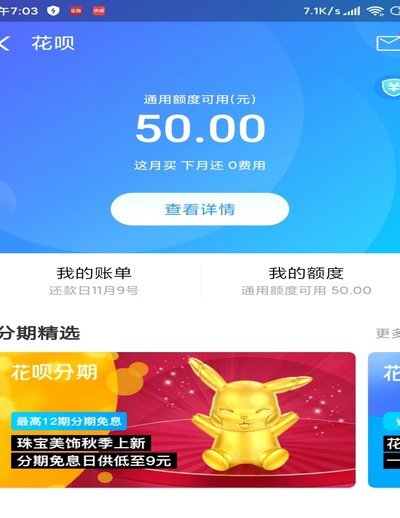
对于信用记录而言,此类操作的影响是长期且不可逆的。花呗作为支付宝内的信贷产品,其信用分直接关联到整体支付体系的信任评估。一旦触发违规提示,不仅当前额度无法使用,还可能波及芝麻信用等关联服务。用户在未来申请信用卡、贷款时,可能因此遭受更高的门槛或利率惩罚。金融机构在审批时会优先考量官方记录,第三方操作留下的痕迹很难被彻底抹除。这种短期获取资金的行为,实际上是透支了个人未来的金融自由度。理性消费和正规借贷才是维护个人信用的基石,任何试图绕过规则的努力都可能得不偿失。
面对资金压力,建议用户优先选择花呗的分期功能或官方提供的信贷产品进行合法周转。若确需短期支持,可考虑正规金融机构的借贷服务,虽然成本略高但安全性更高。保持账户信息的完整性与活跃度是维持额度的关键,避免频繁的小额多次提现行为。支付宝官方的客服渠道能提供更准确的解决方案和风险提示,而非依赖不可信的互联网小广告。建立健康的财务规划习惯,通过合法合规的途径解决资金需求,才是应对经济波动的正确策略。这不仅能保护个人信用不受损,也能让未来的金融生活更加安稳。
相关文章
羊小咩手机质量深度评测
羊小咩,这个品牌近年来在智能手机市场以其独特的设计理念和相对亲民的价格吸引了大量年轻消费者的目光。然而,关于其手机质量的讨论从未停止,尤其是在对预算有限但又追求一定品质的用户群体中。要全面评估羊小咩手...
微信分付额度提升攻略
微信分付的机制,在本质上是一个利用微信支付的多种账户和额度设置,以实现资金灵活转用的工具。许多人对于“套出额度”的理解,往往停留在简单的账户创建和充值上,而忽略了其中潜藏的系统逻辑和潜在风险。事实上,...
花呗的本质和套现风险:深度解读信用消费陷阱
花呗平台的本质是电商平台的消费信贷工具,而非传统金融机构。它的存在并非独立于商业场景,而是深度嵌入消费生态中。这种定位决定了其功能边界——它不承担银行或消费金融公司的信用评估职责,而是依托平台交易数据...
花呗防监控小技巧
近年来,随着消费观念的变化和电商平台的发展,花呗作为一种便捷的支付工具受到了广泛欢迎。然而,部分用户出于各种原因 理论上,可以通过调整设备标识、更换网络环境等方式来降低系统对同一账户行为的识别率,...
分期乐额度怎么激活?看这里
分期乐的额度激活,远非简单的按时还款就能实现,它背后涉及的信用评估、风险控制和行为习惯都有着深刻的关联。早期用户对分期乐的体验往往会遇到“额度有限,无法满足实际需求”的困境,这并非系统本身存在问题,而...
微信分付套现:揭秘背后的资金流向
微信分付,本质上是一种隐蔽的筹资方式,其“套现”的难度并非在于技术层面的突破,而是在于对人性的洞察和对风险的精准评估。它在商业活动中可能源于无意之举,也可能被用于非法活动,无论是哪种情况,核心都是涉及...