微信分付套现攻略揭秘
微信分付机制的本质设计,其核心职能在于构建一个高效、可追踪的电子支付循环,而非现金提取的渠道。理解“套现”的尝试,首先必须从其底层架构和金融风控逻辑入手分析。从系统设计的角度看,微信支付内置了一套复杂的行为识别与反欺诈网关,这些系统旨在确保每一笔资金流向都具备真实交易的商业目的,例如商品购买、服务付费或合规转账。任何试图绕过交易环节,将电子信用额度直接变现为流通货币的行为,在技术层面和风控模型上都被高度监控。因此,探讨如何规避系统限制,本质上就是在分析金融监管与技术安全屏障之间的博弈空间。理解这一机制的边界,是认识现代电子支付系统底层逻辑的第一步。
规避平台支付体系的直接风控,必然要求资金流转路径发生重构。理论上,绕过分付环节的资金变现,只能依赖建立“循环交易模型”。这涉及将支付行为与实际的、可证明的商品或服务置换联系起来。例如,通过建立虚构的或边缘性质的交易链,利用具有大量资金进出属性的第三方主体,构建资金的多次跳转。这种操作本质上是在利用多个不直接关联但可以汇集资金的中间节点,将分散的、看似合规的微小支付,最终聚合为一个可被提取或变现的实体价值。核心难点在于,无论采用何种循环方式,都必须在交易记录和实物流通的锚点上,留出足够多的可解释性,以抵抗平台自动化审核的穿透式审查。
系统对于这种循环交易的识别能力,是其最坚硬的壁垒。微信支付及其合作银行体系,已进化到远超单纯的资金往来记录。现在先进的风控系统能够进行多维度的异常行为分析,包括交易频率骤增、资金池结构变化、地理分布的快速切换,甚至能捕捉到资金进出某一类型商户时,与该商户历史行为特征的偏差点。当支付行为的模式与该商户或用户的历史“画像”模型出现显著不匹配时,系统会触发预警或限额。因此,所谓的套现路径,并非是简单的节点跳转问题,而是一个复杂的,要求攻击者模拟出高度符合正常商业节奏的、多方参与的、且缺乏明显牟利目的的“烟雾交易流”。
从宏观的经济学和监管角度审视,试图将虚拟的电子支付额度,强行转化为物理货币的行为,天然触犯了支付系统的经济边界原则。支付体系建立的根本目标是“价值传递”,而非“货币提现”。当资金流通路径明显脱离了商品和服务交换的商业逻辑,无论在技术执行层面还是法律合规层面,都极易被判定为资金挪用或违规行为。支付机构深知这一点,故而不断强化资金流向的监管闸门。真正的关键点在于理解,电子支付的任何变现行为,最终都必须找到一个与现实经济活动强耦合的“物理锚点”,否则,其合法性和可追溯性将瞬间崩塌,面临的风险远超操作层面。
相关文章
花呗套现是否合法?深度解读最新监管态势与法律风险
**套现花呗合法吗?现状与风险分析** **一、法律界定:套现行为的灰色地带**《商业银行信用卡业务监督管理办法》第68条规定,信用卡套现行为若未违反发卡行条款,本身并不直接构成刑事犯罪。但银行对“...
秒用花,借款即刻到
秒用花借款入口的设计理念在于为用户提供更加便捷的金融服务体验。通过对用户行为数据的深度分析,平台能够实现个性化推荐和快速审批流程,使借款过程几乎可以做到“即点即借”。这种高效的用户体验背后,是金融科技...
微信分付:合法套现小技巧
微信分付是腾讯公司推出的一种信用支付服务,为用户提供了更加灵活的消费方式。然而,在实际操作中,有些用户可能会遇到资金周转的需求, 首先,需要明确的是,微信分付本身并不直接支持套现功能。但是,通过绑定...
网贷平台全景解析
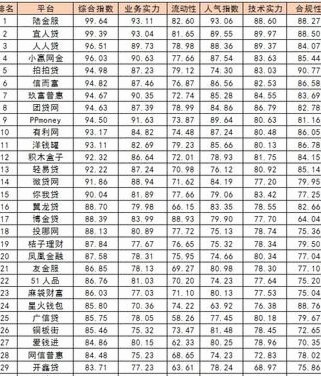
网贷行业作为互联网金融的重要组成部分,在过去几年中经历了快速的发展与变革。随着监管政策的逐步完善和市场需求的变化,网贷平台的格局也在不断调整。从早期的野蛮生长到如今的合规运营,行业的优胜劣汰使得优质平...
商家白条额度,如何查询?
在金融领域,"白条取出额度商家 怎么知道"是一个涉及贷款审批、信用额度调整以及风险管理的复杂问题。这一现象通常指的是银行或金融机构通过某些方式向特定商家通知其可用额度的变化。随着经济环境和市场需求的不...
如何在得物平台卖出商品并提现
### 如何通过得物平台卖出商品并完成提现 首先,您需要明确的是,在得物平台上进行商品销售并最终实现提现的过程并非一蹴而就的简单步骤。它涉及到商品发布、买家咨询、交易达成以及款项结算等多个环节。##...