花呗月月付实战指南
花呗的“月月付”功能,从本质上讲,是一种精密的短期资金延展工具,其核心价值并非简单的分期付款流程操作,而是将用户的现金流节点进行重塑和优化。理解如何使用它,必须跳脱出单次交易的视角,深入到整个消费周期和财务规划的高度。这意味着用户必须预先构建一个严谨的支出时序图,准确判断某笔高额开支是否会与当月或下月的现金流入高峰期产生结构性冲突。只有将购买行为视为“信用贷款的前置占用”,并将其纳入到整体预算模型的排位计算中,才能真正实现高效、平滑地跨越财务周期的波谷期,避免因资金错配而产生的短期流动性压力。
从战略角度来看,“月月付”的最佳运用场景绝非简单的耐用品购买分摊,而是围绕现金流的“锚点管理”。用户应该将其定位在时间敏感型、高额但无法一次性全额支付的周期性开支上,例如教育支出、大型季节性采购或装修款项。此时,它扮演的是一个有效的“缓冲垫”角色,将原本必须集中爆发的资金压力平摊到多个月份,从而极大地降低了单一月的财务峰值风险。关键在于判断该功能是否真的解决了流动性的结构性矛盾,而不是仅仅为了分散账单表面的视觉压力。当支付周期与你预计收到工资或项目回款的时间点形成错位时,利用月月付进行科学的资金嫁接,才能发挥出最大的效益。
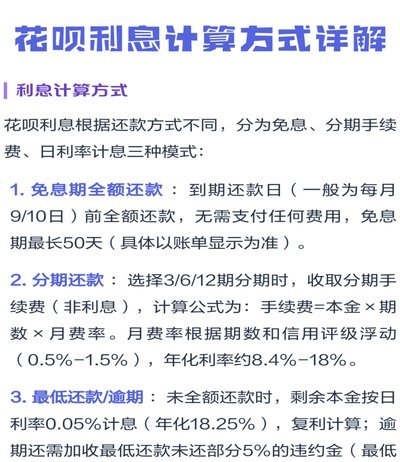
但任何信用延期工具都伴随着内在的成本和风险敞口,忽略这一点是使用“花呗月月付”最容易犯的错误。用户必须将潜在的利息支出、平台服务费以及机会成本纳入成本核算模型中进行评估。这里的机会成本并非指单纯的费用,而是衡量这笔资金在延期支付前如果能投入到更有收益的投资或节省到关键应急储备中的价值差异。因此,在使用它之前,必须做的是一次“延迟支出收益率”的快速测算:即分期支付带来的流动性改善价值,是否大于所有潜在的费用和利息消耗总额。只有通过这样的深度成本分析,才能确保每笔使用都是利润驱动型的选择,而非被动接受账单结构的结果。
更进阶的应用维度在于其与“预算周期”的高度耦合。专业的资金使用者不会将月月付视为独立的支付行为,而是将其纳入到年度甚至季度的大型生活周期规划中。例如,如果用户知道在Q3会有一次必须进行的健康体检和旅游支出,而这些费用如果在当月集中爆发会造成财务紧绷,那么在Q1或Q2就提前利用月月付将这笔资金分散垫档。这种操作的本质是构建一个“平滑消费曲线”。它要求用户具备极强的前瞻性思维和记录消费细节的能力,从而让信用支付工具从一个单纯的账单结算入口,升维为一个主动管理年度财务进度的调度中心枢纽。
最终使用花呗月月付的关键,不在于如何技巧地操作分期界面,而在于能否建立起一套严格的“信贷自我约束系统”。它是一种强大的杠杆,用以填补暂时的现金流空窗期;如果缺乏自律,则很容易沦为透支长期财务安全感的工具。优秀的规划者会将其视为解决周期性资金错配问题的最后手段,而非日常消费决策的第一选择。真正的专业运用模型,要求用户首先将建立完善的应急储备和优化主收入来源作为第一优先级任务,只有在确定现金流出现局部、可控的结构性缺口时,再以理性、有限的视角介入该功能,确保它永远处于“辅助”而非“代替”正常的资金循环地位。
相关文章
乐付宝“几折回收”:风险与价值
“分期乐几折回收”这一模式,在金融科技行业中并非新鲜事物,却也饱含着复杂的经济逻辑和潜在的风险。其核心在于,分期乐(现称趣分期)利用其庞大的用户基数和灵活的运营模式,在消费者的逾期还款问题上创造了一种...
白条取现何时能到账?需要注意这些因素
近年来,随着互联网金融的蓬勃发展,“白条”作为一种便捷的消费信贷方式受到越来越多消费者的青睐。它不仅能够满足用户的即时消费需求,还在一定程度上缓解了短期资金周转压力。然而,在使用过程中,用户经常会遇到...
拼多多“先用后付”助力高复购率店铺变现
拼多多“先用后付”模式重构了电商交易的底层逻辑,将传统“先付款后收货”的线性流程转化为“体验驱动”的循环链条。这种机制通过降低用户决策门槛,使消费行为从理性计算转向感性驱动,尤其在下沉市场中形成显著的...
得物账户余额查不到?这里教你找到入口和核对资金流向
寻找得物账户余额的过程,本质上是在探索平台个人金融模块的入口逻辑。在得物的交互设计中,这笔资金并未被直接摆放在首页显眼处,而是深度集成在“我的”页面底层的支付与钱包体系内。用户需要点击右下角的个人中心...
美团月付取现为何无法使用?
美团月付取现问题并非简单的“无法使用”,而是一个体现了平台商业模式转变和用户行为习惯调整的复杂现象。在过去的运营模式下,美团月付的核心价值在于锁定用户,提供相对优惠的消费体验,进而提升用户粘性。取现机...
如何安全关闭携程钱包账户
任何关于“关闭”一个大型数字支付钱包的操作,其本质绝非一次简单的开关动作,而是一个涉及账户资产清零、数据主体权利释放和服务冗余解耦的系统性流程。用户首先必须厘清,所谓的“关闭”往往指代的是“停止使用”...