得物额度取现:真相揭秘
获取平台的讨论,往往混淆了“内部消费权益”和“实实在在的现金结算资产”。理解得物内部的“额度”本质,必须跳脱出字面意义,深入到大型交易生态系统的资金流转模型中。所谓的“额度”,多数情况下属于平台内部的信用体系或活动激励点数,其获取和使用遵循平台设定的封闭循环经济原则。这与传统意义上的资金划转机制有着本质区别。要将其视为可以随意兑换和取出的待结算资产,前提是必须透彻理解其资金池的构成与归属权。真正的现金变现,并非寻找一个“神奇的取现平台”,而是一个符合平台资金结算规则的、流程化的支付节点。
当我们探讨“秒取”的可能性时,实际上是在质疑平台的资金清算时效性。成熟的电商平台,尤其涉及高并发交易和用户信誉评估的交易场景,其资金流向必然经过严格的对账、风控和结算周期确认。这些周期包括:资金入账确认期、风险回扣周期、以及最终的银行支付网关处理期。因此,用户在平台界面上看到的高额“额度”,大多处于信用待消费状态,尚未完成与外部银行系统(如第三方支付或直接银行转账)的挂钩流程。想要实现即时取现,往往需要满足极高的交易信用评级、完善的实名KYC资料,以及特定类型的合作支付渠道支持。
真正的出资金流节点,并非一个独立的“取现平台”,而是平台自身集成的、负责资金划拨的结算中心。这个结算中心通常是通过对接主流支付聚合API(如支付宝、微信支付的商户收款接口)来实现的。用户必须通过完成退款、平台结算款项提取等明确的资金流转指令,才能触发支付通道的资金调度。如果所谓的“额度”来源是活动奖励或交易佣金,那么它首先需要通过“待结算”状态,接受平台后台的清算审核,确认无误后,系统才会将资金池中划拨至用户可提现的子账户,再经由合作支付机构完成最终的资金流出。
从专业角度审视资金变现的流程,核心难点在于“资产的确定性”与“流动性的时效性”之间的矛盾。一些用户误以为只要额度足够高,便可一步到位提取。然而,大型平台的风控模型会识别任何试图绕过正常结算路径的异常指令。因此,优化资金变现的最佳策略,不是寻求“秘密通道”,而是优化自己的交易行为序列。例如,将高额的“额度”结构性地运用到高价值的交易链路中,而非简单地停留在账户余额等待提取。只有通过正常的交易循环,将权益价值锚定在实物或交易记录之上,才能有效提高资金的确定性,最终加速现金化进程。
相关文章
秒用花,借款即刻到
秒用花借款入口的设计理念在于为用户提供更加便捷的金融服务体验。通过对用户行为数据的深度分析,平台能够实现个性化推荐和快速审批流程,使借款过程几乎可以做到“即点即借”。这种高效的用户体验背后,是金融科技...
白条在哪些平台可以使用?
### 白条服务的多平台应用现状 近年来,消费金融产品在中国市场迅速普及,其中蚂蚁集团推出的"白条"服务,凭借其便捷的信用支付功能,已成为众多用户日常生活的重要组成部分。白条最初主要应用于电商平台...
分期乐额度变现法
分期乐作为一种流行的消费信贷服务,为用户提供了一种便捷的购物方式。然而,很多用户对于如何将平台上的购物额度转化为现金融通产生了浓厚的兴趣和探索欲望。从理论上讲,“套现”行为是指通过非官方途径绕过正常流...
如何在得物平台卖出商品并提现
### 如何通过得物平台卖出商品并完成提现 首先,您需要明确的是,在得物平台上进行商品销售并最终实现提现的过程并非一蹴而就的简单步骤。它涉及到商品发布、买家咨询、交易达成以及款项结算等多个环节。##...
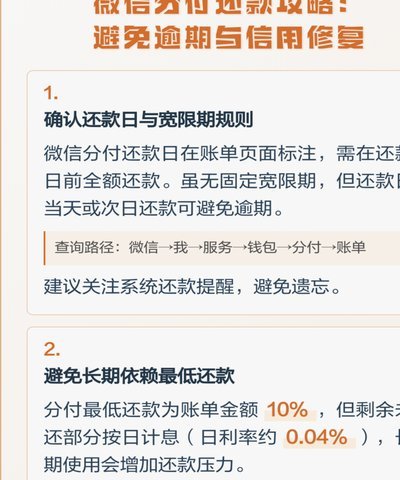
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...
携程拿去花使用技巧
携程旅行的“拿去花”机制,远非简单的“白送”或“赠品”,它本质上是一种精妙的价值分配与用户增长策略。要真正理解并充分利用这个机制,需要深入挖掘其背后的运营逻辑和用户心理。核心在于,携程将“拿去花”定义...