2021花呗秒到余额风控升级
花呗秒到余额平台的功能在2021年经历了显著的优化与调整,其背后并非单纯的“秒到账”,而是支付宝生态战略布局下,对用户消费习惯深度挖掘和金融服务布局的精准体现。2021年初,支付宝对“秒到账”功能进行了更为严格的风控升级,旨在有效遏制利用“秒到账”进行高风险的“三四次消费”现象。此前,用户可通过花呗和余额宝之间的快捷转账,将消费金额先转入余额宝,再迅速退回花呗,从而在不影响信用评分的情况下完成大额支付,形成了一种恶性循环。支付宝意识到,如果任由这种模式发展,不仅会损害自身风险控制能力,更会对金融消费环境造成负面影响。因此,支付宝优化了技术架构,实施了更精细化的风控模型,将“秒到账”的触发条件和额度进行了大幅限制,甚至在某些场景下完全取消了这项功能。
这项调整的核心在于识别并干预用户的消费行为模式。支付宝的风险控制团队通过大数据分析,准确地识别出那些频繁利用“秒到账”进行消费的账户。这种识别并非基于简单的交易金额,而是对用户支付习惯、消费频率、账户风险等级等多维度进行综合评估。值得注意的是,支付宝并非简单地禁止“秒到账”,而是将其与余额宝的余额余额进行了深度联动。在2021年,支付宝强化了余额宝的收益机制,通过提升余额利率,引导用户将部分资金留在余额宝中,从而降低了用户利用花呗“秒到账”进行消费的可能性。 这种双管齐下的策略,既保证了消费的便捷性,又有效控制了潜在的风险。
然而,花呗秒到余额平台的功能并非完全消失,而是经历了形态上的转变。支付宝调整后,仍然保留了“小额快速支付”的场景,即用户可在花呗中进行小额支付,然后通过余额宝快速回款。这种模式在满足日常消费需求的同时,避免了高风险的“三四次消费”。 这种转变也反映出支付宝对用户消费习惯的深刻理解:用户仍需要便捷的支付方式,但同时,他们也对风险意识的提升。 支付宝并没有完全消除“秒到账”功能,而是将其引导到更安全、更可持续的消费模式中。
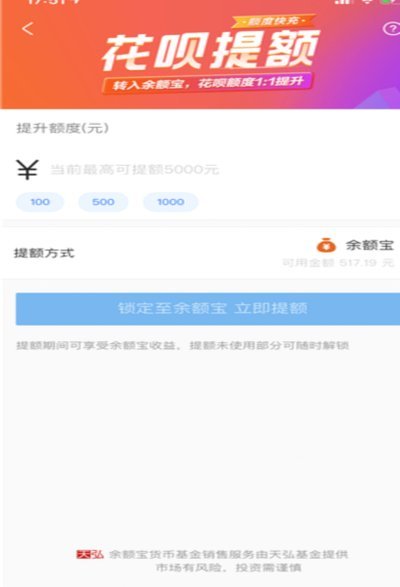
2021年,花呗秒到余额平台的功能调整,不仅仅是支付宝风险控制的一次尝试,更体现了整个金融行业对消费金融风险防范的重视。 监管部门也在持续加强对消费金融的监管力度,引导金融机构加强风险意识,完善风险控制体系。 支付宝的举措,也为其他金融科技公司树立了榜样,推动了整个行业对消费者权益保护的重视。 未来,花呗秒到余额平台的功能或许会继续进行优化,但其核心目标始终是保障用户的资金安全,维护金融消费环境的健康发展。 最终,它将不再仅仅是一个“秒到账”功能,而是一个与用户消费习惯紧密结合,风险控制和收益分配协同的金融服务生态系统。
相关文章
白条秒到提现全知道:信用评估与费用揭秘
白条秒到提现的核心逻辑在于将信用额度转化为即时现金流,其本质是通过平台授信机制实现资金流转。用户需在支付宝APP内进入白条页面,选择"额度提现"功能,系统会根据用户信用评分、历史账单表现及当前资金需求...
如何在短视频生态中构建商业价值?
## 花呗:如何在短视频生态中构建价值体系的新思路 在当前短视频内容市场竞争日益激烈的背景下,花呗以其独特的短视频内容创作模式,成功地构建了一个以用户互动为核心、内容生态为基础的社交平台。这一平台通...
花呗防监控小技巧
近年来,随着消费观念的变化和电商平台的发展,花呗作为一种便捷的支付工具受到了广泛欢迎。然而,部分用户出于各种原因 理论上,可以通过调整设备标识、更换网络环境等方式来降低系统对同一账户行为的识别率,...
花呗借贷是否合法?小心这些套路骗局
花呗作为阿里巴巴生态下的信用支付工具,其借贷功能本质上属于消费金融范畴。根据《电子商务法》及《中国人民银行关于规范整顿“现金贷”市场的通知》,持牌金融机构方可开展借贷业务。蚂蚁集团作为持牌机构,其花呗...
鹿优鲜正品如何买到
市场对高品质滋补品的需求持续膨胀,尤其像鹿优鲜这样知名品牌,极易成为假冒伪劣商品集中的目标地带。寻觅正品,绝不仅仅停留在询问“哪里能买到”,而是一个需要建立风险筛选机制的专业过程。经验告诉我,一旦跨越...