看懂分期乐总额度攻略
“分期乐”模式的流行,在一定程度上反映了消费者对高价消费的心理期待,也让金融机构找到了新的增长点。然而,真正要深入理解“分期乐”背后的财务逻辑,需要超越简单的“每月还款额”的关注,而要审视其所构成的总额度——包括本金、利息、手续费等所有成分,以及它们在整个还款周期内对消费者的累积影响。很多人被“低月供”的诱惑蒙蔽了双眼,忽略了总成本的巨大增加。假设一个消费者购买了一部10万元的汽车,以60个月分期付款,月供2000元。乍一看,负担似乎很轻,但如果将整个还款期内的利息、手续费等因素都加起来,总共支付的金额将超过12万元。这种“月供小”的错觉,会使得消费者在后期发现自己实际上支付了远高于原价的费用,甚至可能超出原本的预算,造成严重的财务压力。因此,购买高价商品或服务时,必须首先对“分期乐”的整体成本进行精确计算,而非仅仅关注月供金额。
要真正理解“分期乐”的财务影响,需要将其置于更广阔的消费规划背景下。传统的贷款方式,比如房贷或商业贷款,通常有固定的利率和还款期限,能够相对透明地展示消费者的还款压力。而“分期乐”的定价机制往往更加复杂,包含了多种变量,比如利率浮动、逾期费用、提前还款损失等。消费者需要仔细阅读合同条款,明确各项费用计算方法,并充分了解各种风险因素。更重要的是,需要将“分期乐”的还款压力与其他财务支出进行综合评估。如果除了“分期乐”的还款外,还需要承担教育基金、子女教育、养老保险等其他长期财务规划的成本,那么“分期乐”的财务负担将会更加沉重。因此,在选择“分期乐”模式之前,必须进行全面的财务分析,确保自身具备足够的还款能力,并且能够长期维持。
“分期乐”的魅力在于它将高价消费“碎片化”,降低了消费者的心理负担。但这种碎片化也带来了新的财务风险。在“月供小”的诱惑下,消费者往往会忽视自己的消费习惯,或者过度依赖“分期乐”来维持消费水平。如果消费习惯没有得到有效控制,长期下来,可能会导致债务缠身,甚至影响个人信用。更值得警惕的是,“分期乐”模式本身也可能成为一种消费陷阱。一些商家会利用“分期乐”的便捷性,诱导消费者购买不需要的商品或服务,从而增加消费者的债务负担。因此,消费者在考虑“分期乐”时,不仅要关注还款额,更要关注自身的消费习惯,理性消费,避免陷入债务陷阱。
最后,要对“分期乐”的财务逻辑进行深入的思考,还需要关注其对个人财务规划的影响。将“分期乐”的还款纳入长期财务规划中,可以帮助消费者更清晰地了解自己的财务状况,并制定更加合理的财务策略。例如,可以考虑将“分期乐”的还款额视为一种“投资”,用于购买有升值潜力的资产,或者用于提升自身的技能和知识,从而增加未来的收入来源。当然,这需要消费者具备一定的财务知识和风险意识,并且能够对市场进行有效的分析和判断。总之,“分期乐”的财务逻辑并非简单的“月供”计算,而是一个综合性的财务决策过程,需要消费者具备充分的理解和审慎的态度。
相关文章
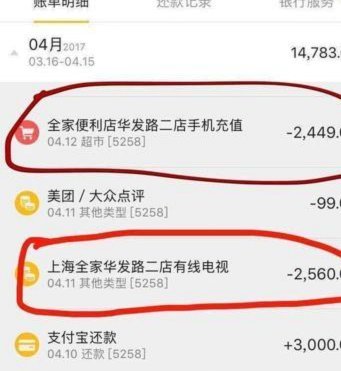
美团月付安全防范指南
近期,“美团月付”这一支付工具受到了广泛关注,它不仅为用户提供便捷的消费方式,同时也提供了灵活的分期付款服务。不过,随着用户对于该产品兴趣的增长,一些不法分子试图通过套现手段获取不当利益。本文将从专业...
花呗套怎么操作
花呗套现的核心逻辑在于资金周转效率的优化。通过合理规划消费节奏与还款节点,可将账单周期转化为资金使用的弹性空间。例如在账单日后的还款期,利用额度进行短期借贷可覆盖临时资金缺口,但需精准计算资金成本与收...
一场信用透支的游戏
从金融结构层面审视“花呗使用平台出来的钱”,我们需要脱离日常消费的感知层面,进入到信用经济和资本流动的本质分析。这个“钱”并非实体账户里凭空出现的现金,它是一种高度精密的、基于行为预测和风险评估的短期...
羊小咩7000攻略全解说
关于“羊小咩7000怎么刷出来”的问题,关键在于了解这一概念的背景和机制。首先,“羊小咩7000”并非一个广泛认可的标准术语,因此在解答之前,需要明确其具体情境或来源。通常这类表述可能与某款网络游戏或...
花呗分期真的能套现吗?
花呗分期的套现行为本质上是通过信用工具实现资金流转的灰色操作。其核心逻辑在于利用平台对分期消费的审核机制漏洞,将原本用于商品购买的资金转化为可支配的现金。部分用户通过第三方平台或技术手段,将分期额度拆...
便利套背后的系统逻辑:它是如何运作和被获取的?
剥离掉表面上的物品堆砌属性,便利套的本质是一套被精心设计的“效率补偿机制”。它并非单纯的资源集合,而是在复杂的系统逻辑中,为了降低用户认知负荷、缩短操作摩擦而推出的功能性封装。在资源获取的演进史中,它...