美团“可取现金”背后的算法逻辑
这个“可取现金”的数字,无论具体金额是16万7元还是其他数额,它本身从来不应被视为最终的盈利结果,而更像是一个极具价值的**行为经济学数据点**。它揭示了头部生活服务平台在用户心智模型构建、激励机制设计和现金流回馈闭环上所构建的精密算法体系。当我们聚焦于这个“可取现金”时,讨论的本质已超越了金钱本身,而是平台如何巧妙地将用户参与度、高频次消费行为,转化为一种可感知、可提取的沉淀资产,从而构建起难以撼动的平台壁垒。
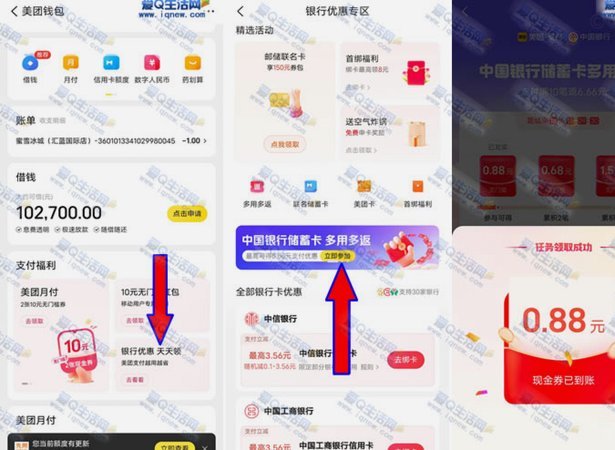
这种现金回馈的机制,其核心动力源自一套高度优化的需求捕获系统。平台并非凭空制造资金,而是通过构建复杂的生态矩阵,让用户的每一个行为——无论是分享、群购,还是一次超出常规的跨业务线体验——都必须在一个循环中完成价值的传递和回补。这形成了一个“参与付费、行为奖励、沉淀回馈”的飞轮效应。所谓“可取”,意味着平台成功地将虚拟的参与贡献,通过实体的现金形式具象化、可视化,从而极大地提升了用户的资产感知度,使得用户感觉自己不是在消费,而是在参与一次高回报率的金融任务。
更深层次的解读必须触及心理学层面:这是一种高级的**行为锚定效应**的应用。平台通过持续、渐进式的小额奖励,极大地培养了用户的“习惯性依赖”和“不愿错失感”。当用户投入了大量时间和行动力,积累了可观的“可取现金”后,更换生态系统,意味着不仅要放弃的不是消费习惯,而是整个积累的、具有可兑换属性的“数字财富包袱”。这种虚拟的财富体量,远比单纯的性价比更有约束力,它让平台成为了一个具备金融粘合作用的“生活资产管理中心”,让其退出成本趋近于无限大。
因此,看待这笔现金的真正战略意义,在于它成功地将“交易关系”升维为了“共生关系”。平台不再仅仅扮演交易撮合者,而是成为一个提供财富积累、身份认证和生活信用体系的综合服务商。它建立的不再是简单的商品购买链,而是一个以高额回馈激励为诱饵的、全维度的用户生命周期价值(LTV)最大化模型。这不仅是营销手段的胜利,更是对用户心理学弱点、对生态结构依赖性的深刻洞察和商业化转化。
从宏观角度审视,这种高额、可提取的现金回馈机制,预示着生活服务平台正在加速向**“消费金融生态圈”**的演进。现金本身不过是一个可兑换的符号,其背后承载的逻辑是:用户已通过平台的活动,积累了极高的信用背书和行为数据。未来的发展必然是利用这些沉淀的、巨大的现金体量和信用池,向更复杂的金融服务(如信贷、保理、分期)延伸,实现从“消费补贴”到“信用支付”的质变飞跃,这才是平台真正的护城河构建与资本跃迁的关键。
相关文章
美团月付取现500上征信吗
近期,关于“美团月付取现500上征信吗”的讨论热度不减。为了深入解析这一问题,我们需要从几个维度进行分析。 首先,“美团月付”是一种由美团推出的信用支付服务,用户可以先消费后还款,并享受一定的免息...
和泰小贷“便荔卡”:真假难辨
近年来,随着互联网金融的快速发展,“便荔卡”作为一种新的信贷产品在市场上崭露头角。其中,“和泰小贷便荔卡包”的变现话题备受关注。从表面上看,这项服务承诺为用户提供一种灵活的资金周转方式,但其背后的商业...
花套路:探寻“拿去花”的深层含义
“拿去花”在网络迷因中早已名声在外,其背后蕴含着复杂的社会心理和消费行为。从生物学角度分析,花朵的“套”并非指物理上的剥离,而是指获取稀缺资源的尝试。花朵本身是植物吸引授粉者的工具,其“价值”在于传递...
自动回款码代理攻略
传统供应链交易中的账期痛点,催生了自动回款码这类金融工具的需求。其核心在于通过数字化手段,将复杂的资金结算流程标准化,让上游商家无需繁琐操作即可确认资金到账。代理商的价值在于成为连接资金端与商户端的桥...
花呗借贷是否合法?小心这些套路骗局
花呗作为阿里巴巴生态下的信用支付工具,其借贷功能本质上属于消费金融范畴。根据《电子商务法》及《中国人民银行关于规范整顿“现金贷”市场的通知》,持牌金融机构方可开展借贷业务。蚂蚁集团作为持牌机构,其花呗...
花呗到支付宝提现全攻略
了解如何将花呗中的预借现金提取到支付宝中,对于部分用户来说至关重要。首先,值得注意的是,并非所有用户都能通过花呗直接提现现金,这通常取决于花呗的服务协议及用户的信用等级等因素。因此,在尝试这一操作之前...