秒花借还款你真的了解吗?
“秒花借是不是不用还了”这个说法在互联网上流传甚广,其背后的逻辑并非简单地“不用还”,而是建立在一个高度依赖灵活的“按揭”模式之上。秒花借本质上是一种“小额短期消费信贷”,它提供的是一个短暂的信用额度,用户可以立刻消费,并在一段时间内按月还款。与传统银行贷款不同,秒花借的利率通常较低,而且审批流程极简,甚至在一些平台可以通过手机APP几分钟内完成。然而,这种快速获得的便利也伴随着一个微妙的陷阱:其核心机制仍然是“按揭”,意味着一定时间内需要偿还本金和利息。关键在于,用户可能因为“立刻消费”的诱惑而忽略了还款期限,并将其误认为无需偿还。这种认知偏差导致了“不用还”的说法,但实际上,利息在产生过程中,会以复利的方式累积,最终需要偿还。
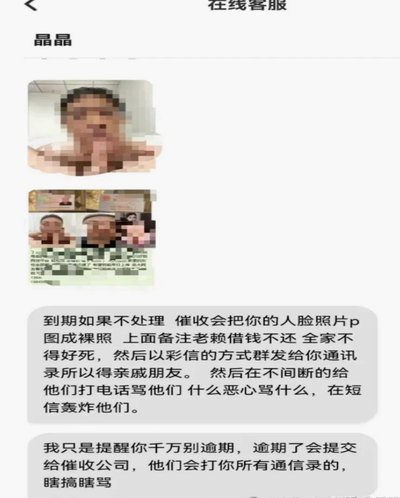
理解秒花借的运作方式,关键在于深入分析其“按揭”的本质。平台提供的信用额度,实际上是在用户信用评估的基础上,赋予了其一定时间内的消费权。每一笔消费产生的利息,如同租金一样,在用户享受消费的同时,也在逐渐侵蚀着其资金。用户在享受“立刻消费”的便利时,应该将这笔费用视为一种“临时融资”,并严格按照平台的还款计划进行安排。即便短期内没有明显的还款压力,也不能因此放松警惕,否则过一段时间,由于利息的累积,会形成巨大的还款压力,甚至超出用户的承受能力。 平台本身也设计了多种还款方式,例如自动扣款、手动还款等,用户应该充分利用这些功能,确保按时还款。
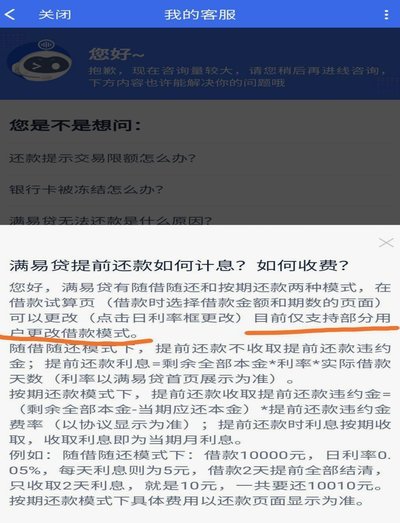
“不用还”的说法往往源于用户对利息的低估和对还款计划的忽视。很多用户在首次使用秒花借时,会被快速获得消费权所吸引,并产生一种“一时爽”的错觉。然而,当还款到期时,如果未能及时还款,就会产生滞纳金,并且还会对用户的信用记录造成负面影响。此外,持续使用秒花借,利息的累积也会显著增加还款压力。 因此,将秒花借视为一种“短期应急融资”,而非“无限制消费”的工具,是避免陷入困境的关键。 仔细评估自身的财务状况,制定合理的消费计划,并严格按照还款计划进行操作,才能真正发挥秒花借的优势,并避免因不负责任的消费习惯而产生负面影响。
最后,需要强调的是,秒花借并非“不用还”的解决方案,而是一种具有潜在风险的消费工具。选择秒花借时,用户应该谨慎评估自身的还款能力,了解清楚平台的利率、费用和还款方式。同时,要时刻保持警惕,避免过度依赖秒花借进行消费,以免造成财务上的压力。 长期来看,养成良好的理财习惯,控制消费欲望,才是解决财务问题的根本之道。 记住,任何看似“便捷”的消费方式,都可能隐藏着风险,用户需要保持理性思考,避免被过度的便利所迷惑。
相关文章
花呗套现是否合法?深度解读最新监管态势与法律风险
**套现花呗合法吗?现状与风险分析** **一、法律界定:套现行为的灰色地带**《商业银行信用卡业务监督管理办法》第68条规定,信用卡套现行为若未违反发卡行条款,本身并不直接构成刑事犯罪。但银行对“...
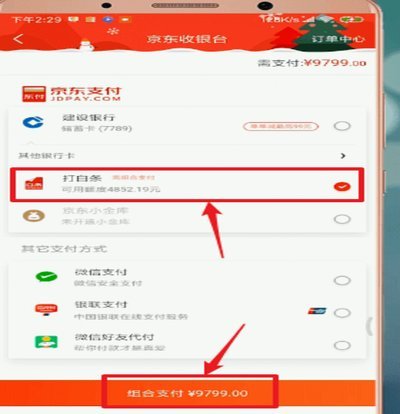
白条到账快?揭秘资金流转与高效提现的底层逻辑
白条秒到的提现机制本质上是资金流转路径的优化结果。平台通过建立多层资金池实现秒级到账,但实际到账速度受制于底层支付通道的实时清算能力。当用户触发提现指令后,系统需在毫秒级完成风险校验、资金划拨与账务同...
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
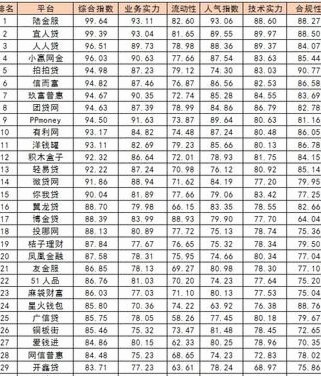
网贷平台全景解析
网贷行业作为互联网金融的重要组成部分,在过去几年中经历了快速的发展与变革。随着监管政策的逐步完善和市场需求的变化,网贷平台的格局也在不断调整。从早期的野蛮生长到如今的合规运营,行业的优胜劣汰使得优质平...
乐付宝“几折回收”:风险与价值
“分期乐几折回收”这一模式,在金融科技行业中并非新鲜事物,却也饱含着复杂的经济逻辑和潜在的风险。其核心在于,分期乐(现称趣分期)利用其庞大的用户基数和灵活的运营模式,在消费者的逾期还款问题上创造了一种...
羊小咩贷款申请全攻略
羊小咩贷款的申请流程,并非简单的填写表单,而是对你个人财务状况和商业目标的一种综合评估。核心在于理解羊小咩对借款人的考量,即“风险与成长”的平衡。羊小咩并非单纯追求快速回笼资金,更关注借款人是否有能力...