提升分期乐额度的小技巧
面对“分期乐额度太少了”的问题,用户往往会感到困扰和不解。虽然平台的信用评估机制会根据用户的消费习惯、还款记录等因素综合考量给出相应的授信额度,但当这个数字远远低于实际需求时,如何合理利用有限的额度,并提高自身的借贷能力成为了一个亟待解决的问题。
首先,我们需要明确的是,分期乐提供的信用额度并非一成不变。用户可以通过提升个人资质来获取更高的额度。例如,保持良好的还款记录、增加信用卡使用频率和金额等都能有效改善平台对你的信任度。同时,在日常消费中积累良好信用历史是提高授信额度的关键之一。
其次,合理规划财务预算同样重要。在保证基本生活需求的前提下,避免无谓的高风险投资或过度借贷行为可以降低个人债务负担,从而为申请更高额度创造有利条件。此外,用户还可以关注分期乐平台的各种活动和优惠政策,通过参与这些活动来积累积分、兑换礼物等,在一定程度上也能间接促进信用等级上升。
最后,当面对自己无法满足消费需求时,不妨考虑使用其他渠道获取贷款资源或寻求亲朋好友的帮助解决燃眉之急。但同时也要注意合理规避金融风险,防止陷入“以贷养贷”的恶性循环之中。
相关文章
花呗“套路”:防范风险指南
近年来,“套花呗”这一现象引起了广泛关注。它不仅涉及消费者个人财务安全和信用评估体系的隐患,还可能成为诈骗犯罪的工具。所谓“套花呗”,实质上是指一些人通过各种手段违规、甚至违法地使用他人的身份信息申请...
微信分付套出来怎么用 现金还款
微信分付是一种由微信支付推出的信用服务,用户可以通过它进行消费分期。然而,不少用户在遇到紧急情况时会考虑如何通过“套现”方式将这笔资金转为现金使用。值得注意的是,“套现”行为在中国大陆被严格监管,并可...
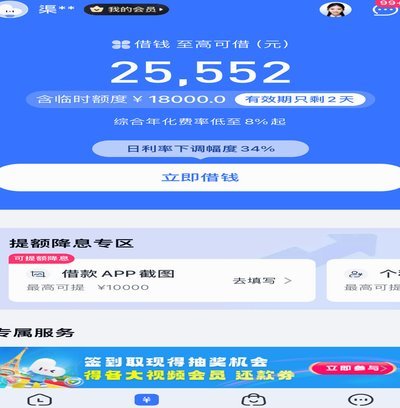
分期乐额度提额攻略
要想快速提升分期乐购物额度,首先需要了解影响额度的因素。通常,提高分期乐的信用额度主要依赖于用户在平台上的交易行为和信用记录。例如,按时还款、增加使用频率以及保持良好的账户活跃度都是关键因素。 接下...
携程金融拿去花能提现吗?
携程金融的“拿去花”是一款集成了多项金融服务功能的产品,为用户提供了便捷的生活支付和信用消费解决方案。然而,对于很多关注产品灵活性的消费者来说,一个关键的问题是:“拿去花”的资金是否可以提现?这个问题...
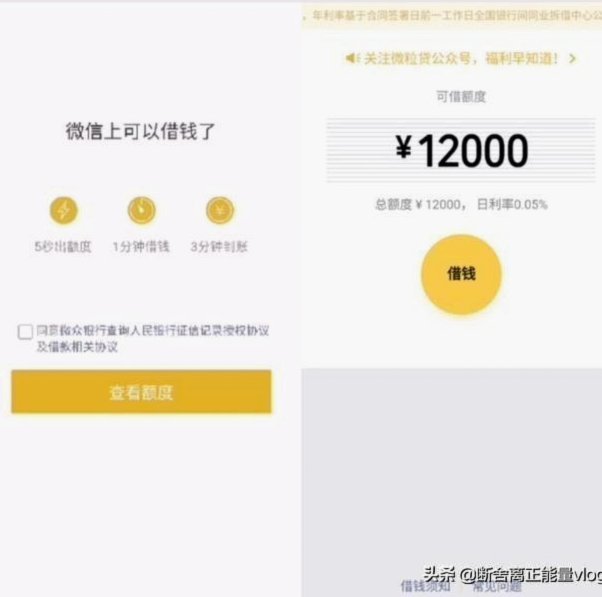
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
秒出额度背后的真相
“分期乐秒出额度”这一现象,在金融科技行业内部已经引发了广泛的讨论,而其背后的机制和潜在风险远比表面的“便捷”显得复杂得多。它并非简单的信用评估模型的漏洞,而是围绕着供应链金融、消费金融、以及平台自身...