花呗如何秒到账账户
花呗提现,看似便捷的操作,实则涉及复杂的风控机制与资金结算流程。直接“秒到账户”的说法,需要更细致的解读。早期花呗提现,普遍依靠绑定银行卡进行,但受限于银行风控与支付宝的自身策略,早期“秒到”并非普遍现象,往往存在延迟甚至被拒绝的情况。这背后,支付宝需要评估用户的信用状况、消费习惯、以及提现行为是否符合风险控制标准。例如,频繁小额提现、提现后立即转出等行为,都可能触发风控系统,导致提现失败或延迟。因此,想要提升提现成功率和速度,了解并规避这些潜在风险至关重要。简单来说,并非所有花呗账户都能实现“秒到”,其核心在于持续的良好信用记录和稳定的资金流向。
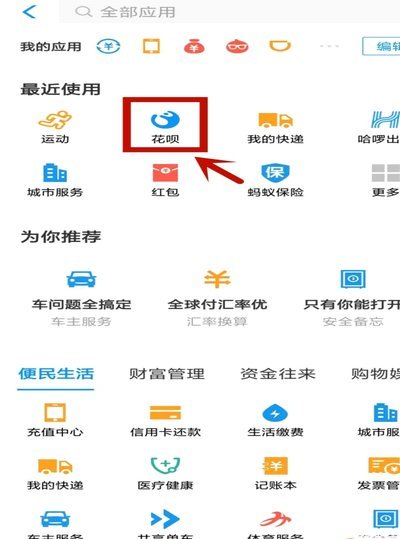
当前,花呗提现方式呈现多元化趋势,除了传统的银行卡提现,还出现了“花呗资金盘”以及与部分银行合作的“账单分期提现”等模式。前者本质上是花呗资金的循环利用,将花呗额度转入关联账户,再通过其他渠道变现,虽然速度较快,但存在一定的合规风险;后者则更加安全,通常与招商银行、建设银行等大型银行合作,通过将花呗账单分期,再将分期资金提现至绑定的银行卡,通常可以实现较快的到账。需要注意的是,这种提现方式会产生一定的分期手续费,用户需要权衡利弊。选择提现方式并非一概而论,需要结合自身需求、银行合作情况以及可承受的手续费进行综合考量。
花呗提现速度受多重因素影响,除了用户信用与银行合作关系外,提现时间、提现金额、以及支付宝系统的实时负载也起着重要作用。例如,在高峰时段(如月初、月末)进行提现,由于系统繁忙,可能会导致提现速度变慢;而提现金额过大,也可能触发额外的风控审核,从而延长到账时间。此外,部分用户可能因为手机系统版本过旧、支付宝App版本过低等原因,导致提现功能异常。为了提升提现效率,建议用户选择在非高峰时段进行提现,并及时更新支付宝App至最新版本,保持手机系统正常运行。这些看似微小的细节,往往能够显著提升提现成功率和速度。
值得关注的是,支付宝针对花呗提现的风控策略也在不断调整和优化。为了打击非法资金流动和规避风险,支付宝引入了更加智能化的风控系统,通过大数据分析和机器学习技术,对用户的提现行为进行实时监控和风险评估。这意味着,传统的“秒到”模式正在逐渐被更加精细化的风控体系所取代。想要顺利提现花呗额度,用户需要保持良好的消费习惯、避免频繁小额提现、并遵守支付宝的相关规定。这并非限制用户的自由,而是为了保障资金安全和维护平台秩序。
与其执着于“秒到”的速度,不如关注自身的信用管理和风险意识。花呗作为一种信用消费工具,其本质是基于对用户信用风险的评估。只有保持良好的信用记录和稳定的资金来源,才能获得更高的提现额度和更快的提现速度。 此外,用户可以通过积极参与支付宝的相关活动、提升自身信用等级等方式,进一步提升提现的成功率和效率。将花呗视为一种负责任的消费工具,理性使用,合理提现,才能真正享受到其带来的便利。
相关文章
携程积分哪里能高效兑换体验?
将“套现”这一概念从单纯的资金兑换,提升至一种旅游资源的系统性价值重构。理解携程积分或优惠券的本质,不是将其视为等值的现金替代物,而应将其视为一个撬动生态内更高阶服务的筹码。其核心逻辑在于,最优的“变...
微信分付:玩转“套路”,提升销量
微信分付,即微信支付的“分期付款”功能,对于商家而言,是提升销量、降低用户准入门槛的有效工具。获取用户分付意愿,并非简单的“您要不要分期付款吗?”而是需要一套策略,这其中蕴含着心理学、营销以及产品设计...
分付套现手续费揭秘
近年来,随着移动支付的普及,支付宝“分付”功能逐渐成为用户处理资金流转的重要工具。然而,在实际使用过程中,部分用户为了规避平台规则或降低交易成本,开始尝试绕过官方渠道进行套现操作。这种行为背后反映出了...
分期乐额度套出来怎么还
分期乐额度套现的本质是通过平台信用额度实现资金流转,其核心逻辑在于利用系统对交易行为的审核机制。用户通过拆分订单、虚假交易或关联账户操作,将原本用于消费的额度转化为可支配资金。这种行为往往伴随手续费、...
携程“拿去花”能提现吗?一次读懂提现流程与注意事项
近日,不少用户对携程旅行平台的“拿去花”服务产生了浓厚兴趣。这一产品主要为用户提供了一种灵活的信用额度,用于支付旅游费用或其他相关开销。但很多用户关心的问题是:通过“拿去花”获得的资金是否可以提现成现...
花呗贷款安全吗?
花呗作为阿里巴巴生态下的信用支付工具,其贷款功能本质上是依托支付宝平台的金融衍生服务。从技术架构层面看,花呗的风控系统融合了大数据分析、行为识别和实时监控等模块,通过用户消费轨迹、信用评分、设备指纹等...