分期乐借款受限:合规调整下的业务转型
分期乐平台近期借款功能受限的现象,折射出金融合规与商业逻辑的深层博弈。作为曾经以校园贷起家的消费金融品牌,其业务模式始终处于监管框架的动态调整中。2020年《关于规范整顿"现金贷"市场的通知》出台后,监管部门对消费金融公司的资金来源、利率定价、用户画像等维度实施穿透式监管,导致平台不得不重构业务架构。当前分期乐的借款功能收缩,本质是合规成本攀升与盈利模式转型的必然结果,而非单纯的技术故障或运营失误。
在风控体系重构过程中,平台正在经历从流量驱动向风险控制的范式转移。早期通过大数据抓取学生群体的消费行为数据,如今已升级为多维度的信用评估模型。这种转型直接导致用户准入门槛抬升,部分曾享受高额度的用户面临额度压缩或服务终止。更关键的是,平台开始将资金方从银行系机构转向持牌消费金融公司,这种资金渠道的置换使借款利率与审批效率产生微妙变化,进而影响用户体验的感知。
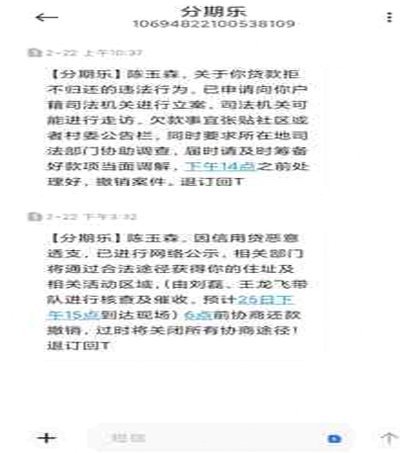
用户画像的精准化管理正在重塑平台的商业逻辑。分期乐通过持续积累用户消费数据,构建起覆盖消费频次、还款稳定性、社交关系等维度的动态评分体系。当平台发现部分用户存在过度借贷倾向时,系统会自动触发风险预警机制,这种预防性风控策略虽能降低坏账率,却也导致部分用户被误判为高风险群体。值得注意的是,这种数据驱动的风控策略正在向更广泛的消费场景延伸,形成闭环式的信用生态。
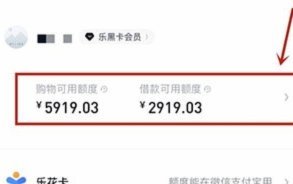
市场环境的变迁同样影响着平台的业务策略。在宏观经济下行周期中,用户还款能力的波动性增加,促使平台从"流量扩张"转向"质量深耕"。分期乐近期推出的"信用购"等新型服务,实质是将传统借贷业务转化为分期付款场景,这种模式转型既规避了监管风险,又能维持用户粘性。值得注意的是,平台正在通过场景化运营重构用户价值,将流量转化为长期的消费数据资产,这种转型正在重塑整个消费金融生态的底层逻辑。
相关文章
鹿优鲜正品如何买到
市场对高品质滋补品的需求持续膨胀,尤其像鹿优鲜这样知名品牌,极易成为假冒伪劣商品集中的目标地带。寻觅正品,绝不仅仅停留在询问“哪里能买到”,而是一个需要建立风险筛选机制的专业过程。经验告诉我,一旦跨越...
如何提升花呗信用购额度
“花呗信用购怎么刷出来”这个问题,本质上关乎我们对“信用购”这一金融产品的理解,以及我们与支付宝、花呗之间关系的正确认知。简单粗暴地追求“刷出”其实会误导用户,更应该将其视为一种消费习惯的调整,而非单...
美团月付回收:你被“低价”套路了吗?
### 美团月付回收平台的“套路”:金融陷阱与消费欺诈的共生体 #### 1. **“循环信用”陷阱:低息诱惑背后的债务黑洞**美团月付回收平台表面上提供“免息分期”或“信用回收”服务,实则通过“循...
分期购物额度:能“套”吗?看完有底
来分期购物额度能套出来吗?这是一个被消费者反复追问的问题,而答案并非简单的“是”或“否”。实际上,这个问题的关键在于理解分期购物的本质,以及消费者自身信用状况和消费习惯。传统的观念认为,分期购物是商家...
微信分付套现影响及应对策略
近年来,随着移动支付的普及,微信作为国内领先的社交与支付平台,推出了一系列金融服务功能,“微信分付套”便是其中之一。这一产品本质上是将消费金额分解为多期支付的功能,类似于信用卡分期付款,旨在为用户提供...
美团月付小额套现操作背后的隐藏风险
美团月付模式提供的账期延展,本质上是一种基于商家与平台数据流的信用周期管理。当讨论如何将这种延迟结算的周期转化为即时流动性时,核心关注点已脱离了单纯的消费行为,而深入到了资金池的重组与提取。这种通过利...