分期乐还款抉择:还与不还的利弊
分期乐,便捷的消费方式,也成了不少人财务状况的隐形负担。面对未完成的分期付款计划,犹豫是否“用不用还了”的念头常常浮现在人们脑海中。 这是一个需要谨慎权衡的抉择,并非简单地看待利弊就能轻易下结论。
首先,我们必须明白,“不还”并不意味着逃避责任,它意味着承担更严峻的后果。逾期未还将导致利息累积、信用评分下降,甚至引发法律诉讼。这些后果不仅会影响个人的经济状况,也会对未来贷款、租房等生活必需事项产生负面影响,陷入一个恶性循环。
其次,“不还”的潜在风险远超过表面可见的经济损失。它可能导致心理压力、家庭关系紧张,甚至引发道德焦虑。当我们逃避责任时,其实是 undermining 自己建立起来的信用和价值观,这将长期影响个人的生活质量和社会地位。
但同样地,盲目选择“还”也并非最佳解决方案。如果分期付款计划已经超出个人承受能力,或者消费品已不再符合需求,我们可以寻求专业的财务咨询,尝试与贷款机构协商更合理的还款方案,例如延长还款期限、调整还款金额等,避免陷入更大的困境。
最终,面对“分期乐用不用还了”的难题,我们需要理性分析自身情况,权衡利弊风险,做出符合个人利益和道德规范的决定。 记住,解决问题并非逃避责任,而是勇敢地面对它,寻求可行的解决方案,并为未来的生活奠定稳固的基础。
相关文章
微信分付:玩转“套路”,提升销量
微信分付,即微信支付的“分期付款”功能,对于商家而言,是提升销量、降低用户准入门槛的有效工具。获取用户分付意愿,并非简单的“您要不要分期付款吗?”而是需要一套策略,这其中蕴含着心理学、营销以及产品设计...
羊小咩:无处不在的互联网社区
“羊小咩平台在哪里?”这个问题看似简单,却蕴含着对互联网信息生态的深层思考。我们习惯于将网络平台视为物理实体,并以此判断其存在位置。然而,“羊小咩”并非传统意义上的网站或应用程序,它更像是一种虚拟社区...
分期乐额度提额攻略
要想快速提升分期乐购物额度,首先需要了解影响额度的因素。通常,提高分期乐的信用额度主要依赖于用户在平台上的交易行为和信用记录。例如,按时还款、增加使用频率以及保持良好的账户活跃度都是关键因素。 接下...
花呗套现手续费高风险大
花呗套现,在当下社会俨然成了一种现象,背后隐藏着诸多经济诉求。绕不开的问题是,将花呗余额转化为现金,必然会涉及手续费,而且安全隐患也不容忽视。花呗本身的设计初衷是消费信贷,而非现金提取工具。因此,任何...
便荔卡包额度优化技巧
便荔卡包额度的提升本质上是信用评分体系与银行风控模型的博弈。银行通过消费频次、交易金额、账单还款周期等维度构建用户画像,核心逻辑在于评估持卡人还款能力和消费潜力。高频次的小额消费能有效激活账户活跃度,...
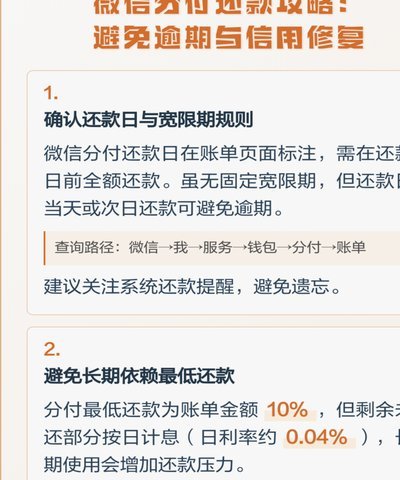
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...