分期乐逾期被起诉应对指南
分期乐逾期被起诉的核心矛盾在于合同履行与债权追索的法律边界。平台依据《民法典》合同编第577条主张违约责任时,需证明逾期行为已构成根本违约。实际操作中,起诉往往基于催收记录、还款协议等证据链,而非单纯依赖逾期事实。值得注意的是,平台在起诉前通常会经历短信提醒、电话催收、律师函等多轮催收流程,这些环节的记录可能成为后续抗辩的关键依据。用户需重点核查起诉状中是否完整呈现了催收过程,是否存在证据缺失或程序瑕疵。
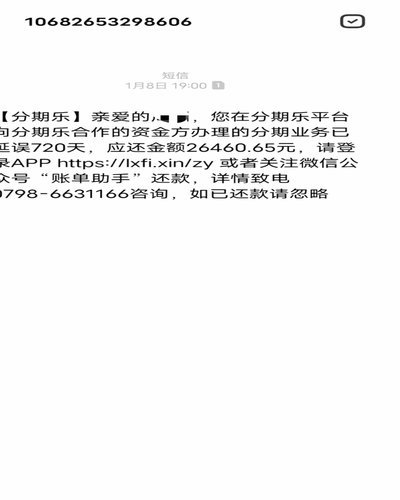
面对司法程序,主动沟通仍是化解风险的最优解。建议在收到法院传票后,立即通过分期乐官方渠道获取案件详情,确认起诉主体是否为实际债权方。部分案件可能涉及债权转让或第三方催收机构,需核实法律文书中的主体信息。同时,可尝试通过分期乐客服或法律部门申请调解,提出分期还款、减免利息等方案。实践中,平台往往更倾向通过协商解决纠纷,而非进入强制执行阶段,这为用户争取缓冲期提供了窗口。
法律途径的应对需建立在证据体系的完整性上。用户应系统梳理逾期期间的还款记录、沟通凭证、资金流向等证据,重点排查是否存在还款凭证丢失、转账备注缺失等问题。若平台起诉存在程序瑕疵,如未履行必要的催收义务,可依法提出管辖权异议或申请证据排除。同时,需警惕部分催收机构可能存在的过度催收行为,及时收集相关证据以备后续维权。建议在应诉前咨询专业律师,评估案件胜诉可能性及潜在法律风险。
分期乐的风控系统在逾期后会启动自动化处理机制,包括但不限于信用评分下调、额度冻结、司法联动等。用户需关注个人征信报告中的不良记录,及时通过正规渠道申请异议处理。值得注意的是,部分用户可能因信息不对称误以为逾期已还清,实际系统记录仍存在延迟更新情况。建议通过官方APP或客服核实还款状态,避免因信息误差导致二次信用受损。同时,需警惕恶意催收行为,保留通话记录、短信截图等证据以备维权。
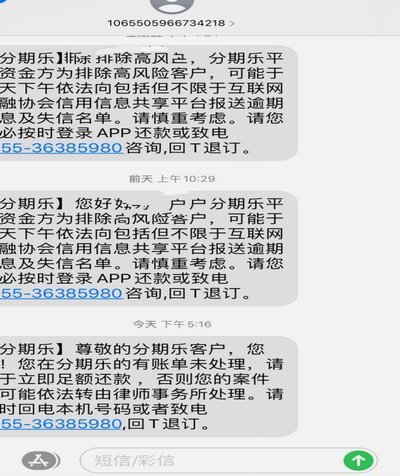
征信体系与司法程序的双重约束力,迫使用户必须正视逾期后果。长期逾期可能导致征信黑名单、贷款拒贷等连锁反应,而司法判决则可能引发财产冻结、工资扣划等强制执行措施。建议用户优先考虑与平台达成和解协议,通过分期偿还、利息减免等方式修复信用记录。同时,需警惕部分第三方催收机构可能存在的过度施压行为,必要时可通过12377等渠道举报违规催收。最终解决方案应建立在全面评估财务状况、法律风险和信用修复成本的基础上。
相关文章
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
羊小咩1000额度怎么用才高效
羊小咩的1000元额度本质上是平台提供的短期流动性工具,其使用逻辑需建立在精准的资金缺口评估基础上。当用户面临短期现金流断裂时,额度的套现效率取决于还款周期与资金周转速度的匹配度。例如,若需覆盖30天...
携程套利揭秘:薅羊毛还是风险?
携程平台的优惠体系正在经历结构性重组,其动态折扣算法与积分兑换机制的耦合,催生出独特的套利空间。用户通过拆解订单拆分逻辑,可将原本需支付800元的酒店预订拆分为三笔350元的分拆订单,利用系统对单笔交...
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...
医保卡别这么用
很多时候,人们会流传一些关于医保卡使用的“技巧”,其中“去药店直接说套医保卡”便是其中之一。这种说法,实际上涉及到了医疗保险制度的复杂性和漏洞。它并非一种可行的手段,而是基于对医保报销流程的不完全理解...
资金困境破局:信用修复三步法
资金困境下的破局之道:当借贷渠道全面封堵 一、债务危机背后的信用困境当所有借贷渠道均被切断,这往往不是简单的融资问题,而是信用体系崩溃的警示。你的信用评分可能已跌至警戒线以下,银行系统会因风险控制而...