美团月付能提现吗?一文讲清
## 美团月付的变现逻辑与替代路径
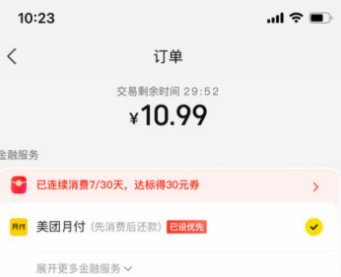
美团月付本质上是一套嵌入消费场景的信用支付工具,它解决的是用户在餐饮、出行等高频交易中的即时资金需求,而非一个独立的金融账户。从产品设计角度看,它的核心机制是"先消费后还款"——用户通过绑定微信支付等方式完成月度额度内的消费行为,账单在指定日期统一结算。这种模式与花呗的逻辑高度相似,但美团的策略更侧重于线下场景的渗透率,而非线上金融生态的构建。
关于提现这个具体功能,需要明确一个事实:美团月付本身并不提供直接提现入口。这是由其风控模型决定的——平台需要确保资金流向可追溯的消费场景,避免信贷资金被用于投资、理财等非消费领域。如果用户发现网上流传着"美团月付提现金"的教程,大多涉及的是第三方平台的代操作服务,这类行为存在合规风险,不建议尝试。
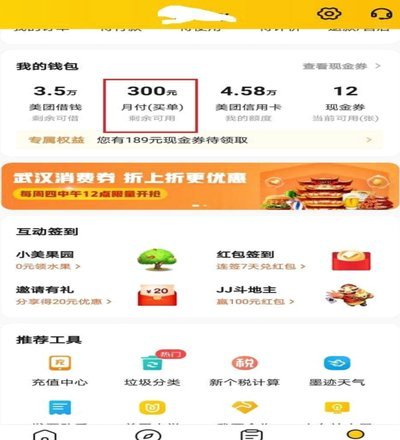
真正可行的变现思路在于理解美团生态的资金流转链路。部分用户通过绑定信用卡或花呗进行月付消费,然后利用银行账单分期、信用卡还款等方式间接实现资金的灵活调度。虽然流程复杂且成本较高,但这是目前最接近"提现"需求的合法路径。不过需要提醒的是,任何涉及资金周转的操作都应提前计算好手续费和利息成本,避免得不偿失。
从产品演进的角度看,美团月付正在向更成熟的信用体系靠拢。随着用户画像数据的积累,平台可能在特定条件下开放更多功能权限——比如针对优质用户的提前还款激励、积分抵扣机制等。这些变化虽然尚未落地,但值得持续关注。对于普通用户而言,现阶段最务实的做法是把月付当作一个免息或低息的消费优惠工具来使用,而非把它视为独立的资金管理平台。
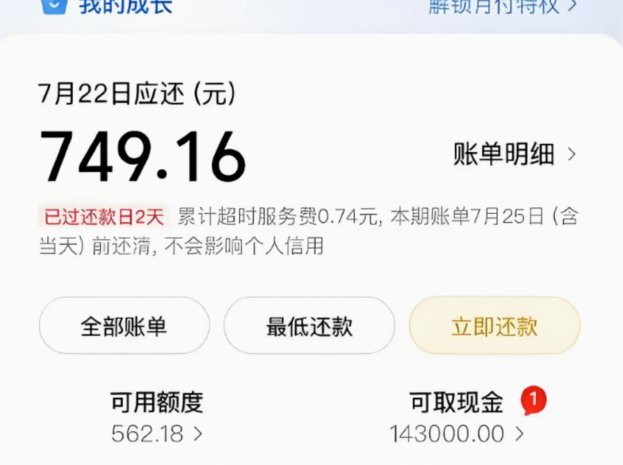
最后需要厘清的是,市面上所谓的"美团月付提现软件"大多不具备官方背景。任何声称能直接操作月付余额变现的工具,要么涉及数据窃取风险,要么本身就是诈骗陷阱。用户在下载相关应用前,务必核实其开发者资质和APP授权范围。保护个人信息安全远比追求短期收益重要得多,尤其是在面对不明来源的金融类工具时更应保持警惕。
相关文章
花呗还款攻略:科学规划信用生活
## 花呗平台还款:科学规划你的信用生活 花呗作为支付宝推出的一项先消费后付款服务,在便利消费者的同时也对个人信用管理提出了更高要求。在使用花呗的过程中,科学合理的还款计划至关重要。目前花呗提供了多...
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
羊小咩便荔卡:萌系社交的变现之道
羊小咩便荔卡,这一新颖的产品形态正在互联网内容生态中占据一席之地。它以可爱的小羊形象为载体,结合荔枝卡的形式,不仅丰富了用户的情感体验,还巧妙地开辟了一条新的变现路径。在当前的数字营销环境中,这种模式...
携程套利揭秘:薅羊毛还是风险?
携程平台的优惠体系正在经历结构性重组,其动态折扣算法与积分兑换机制的耦合,催生出独特的套利空间。用户通过拆解订单拆分逻辑,可将原本需支付800元的酒店预订拆分为三笔350元的分拆订单,利用系统对单笔交...
分期乐额度变现:方法与风险
分期乐平台的消费额度本质上是基于用户信用评估的授信额度,其使用场景和资金流向受到严格限制。当用户试图将额度转化为取现功能时,实质上是在挑战平台的风控逻辑。平台通过大数据分析构建的信用模型,将消费行为与...
白条取现多久到账
白条是蚂蚁金服推出的一种消费金融产品,用户可以在特定合作商家进行先消费后付款的赊账服务。当用户 通常情况下,用户通过支付宝申请白条取现后,资金会在几分钟到24小时内到账。具体时间取决于银行处理速度...