分期乐提额攻略揭秘
分期乐的提额逻辑本质上是平台对用户信用画像的动态评估过程。核心指标包括账单履约率、额度使用频率及消费类别分布。平台通过机器学习模型持续追踪用户行为,例如连续3个月账单全额还款的用户,其额度调整系数通常提升20%-35%。值得注意的是,过度依赖临时额度或频繁申请提额可能触发风控预警,导致评估权重向负面倾斜。建议用户建立稳定的消费周期,将大额消费需求分散至不同账单周期,这种规律性行为能有效增强算法对用户偿债能力的判断信心。
消费场景的多样性对提额具有显著影响。平台内部数据显示,涉及教育、医疗、数码等高频刚需类消费的用户,提额成功率比娱乐、奢侈品类消费用户高出约28%。这源于算法对消费目的的深度解析,刚需类交易往往伴随更长的账单周期和更稳定的还款能力预期。用户可通过增加优质消费场景的覆盖密度,例如在分期乐商城内完成跨品类购物,同时保持单笔交易金额控制在总额度的30%-50%区间,这种消费结构既展现资金流动性,又避免过度负债风险。
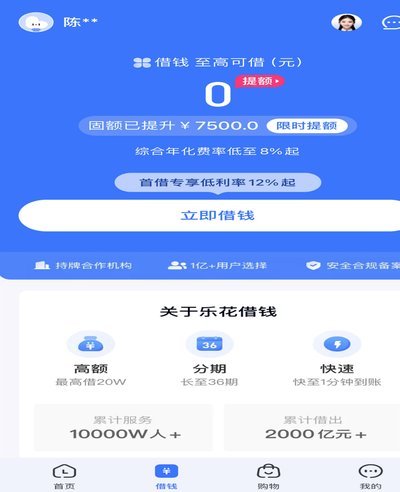
用户画像的完整性直接影响提额评估的精确度。完整填写个人信息、绑定多维度身份验证(如社保、公积金账户)的用户,其信用评分基准值通常高出未完善信息用户15个点
风险控制机制是提额决策的隐形门槛。平台内部设有动态风险阈值,当用户出现短期负债率超过70%、单月新增消费笔数突增200%等异常指标时,系统会自动触发人工复核流程。这类情况往往导致提额申请延迟3-5个工作日。用户可通过建立"消费-还款"的缓冲带,例如在账单日前3天预留不低于当前额度15%的备用金,这种资金流动性管理能有效规避风险预警机制的误判。
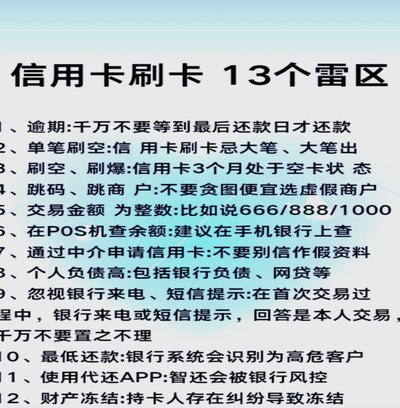
长期信用价值的积累需要系统性策略。优质用户通常采用"阶梯式提额"模式,即在获得额度提升后,先保持现有消费习惯6-8个月,再逐步增加单笔交易金额。这种渐进式增长能避免因突然的大额消费触发风控模型的异常波动检测。同时建议定期查看信用报告中的"额度使用率"指标,将其维持在40%-60%的黄金区间,这种平衡状态最能体现用户对资金的掌控能力,也是平台持续提额的核心依据。
相关文章
携程积分哪里能高效兑换体验?
将“套现”这一概念从单纯的资金兑换,提升至一种旅游资源的系统性价值重构。理解携程积分或优惠券的本质,不是将其视为等值的现金替代物,而应将其视为一个撬动生态内更高阶服务的筹码。其核心逻辑在于,最优的“变...
花呗套现手续费高风险大
花呗套现,在当下社会俨然成了一种现象,背后隐藏着诸多经济诉求。绕不开的问题是,将花呗余额转化为现金,必然会涉及手续费,而且安全隐患也不容忽视。花呗本身的设计初衷是消费信贷,而非现金提取工具。因此,任何...
羊小咩1000额度怎么用才高效
羊小咩的1000元额度本质上是平台提供的短期流动性工具,其使用逻辑需建立在精准的资金缺口评估基础上。当用户面临短期现金流断裂时,额度的套现效率取决于还款周期与资金周转速度的匹配度。例如,若需覆盖30天...
商家白条额度,如何查询?
在金融领域,"白条取出额度商家 怎么知道"是一个涉及贷款审批、信用额度调整以及风险管理的复杂问题。这一现象通常指的是银行或金融机构通过某些方式向特定商家通知其可用额度的变化。随着经济环境和市场需求的不...
微信分期的聪明玩法:避开风险指南
微信分期,看似简单,实则陷阱暗藏。许多“最简单方法”指向的往往是违规操作,轻则封号,重则触犯法律。真正可行的方案,并非绕过风控,而是构建一套稳健的商业逻辑,让分期行为自然融入商业模式。这需要从用户画像...
拼多多“先用后付”助力高复购率店铺变现
拼多多“先用后付”模式重构了电商交易的底层逻辑,将传统“先付款后收货”的线性流程转化为“体验驱动”的循环链条。这种机制通过降低用户决策门槛,使消费行为从理性计算转向感性驱动,尤其在下沉市场中形成显著的...