羊小咩贷款额度解读
羊小咩的贷款额度政策,与其说是冰冷的数字,不如说是一种对用户信用和市场需求的微妙平衡。平台通过复杂的算法模型,不仅考察用户的个人资质,更关注其资金流向、消费习惯以及借贷历史等信息。这种多维度评估体系,使得羊小咩能够精准锁定风险偏好的群体,同时也能有效避免过度授信带来的潜在隐患。
然而,贷款额度的确切数字并非公开透明,而是根据用户个体情况动态调整的。这其中涉及到平台自身的商业策略考量,例如目标客户群体的特征、市场竞争环境以及资金成本等因素都会对其产生影响。这种灵活的制定方式,一方面能够满足不同用户的个性化需求,另一方面也能帮助羊小咩更好地掌控风险敞口,实现可持续发展。
一些用户可能感到疑惑,为何自己申请到的贷款额度与期望值存在差距?这或许是平台在评估过程中考虑了更多不可见因素,例如未来收入稳定性、债务偿还能力以及个人信用评分等。这些信息并非单一指标决定最终结果,而是综合权衡的结果。因此,提升自身信用状况,增强财务管理意识,对于提高贷款额度来说至关重要。
羊小咩的平台定位偏重于为年轻群体提供便捷、灵活的借贷服务。贷款额度的设定也体现了这种策略倾向,侧重于满足日常消费和短期资金需求,而非用于大额投资或长期资产积累。未来,随着技术的进步和市场竞争的加剧,羊小咩或许会根据用户需求和政策环境,逐步调整贷款额度政策,以更好地服务于不断变化的金融市场。
相关文章
得物分期钱怎么取?
近年来,随着移动支付和分期消费的普及,得物分期成为了不少消费者选择的支付方式。然而,对于一些用户而言,他们可能更倾向于一次性支付而非分期付款。因此,了解如何在得物平台上成功提现分期款项便显得尤为重要。...
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
如何通过精细化运营赚取奢侈回收利润
回收奢侈品,尤其是“拿去花”模式下的商品,利润空间并非想象中那么简单,且充满陷阱。直接套现卖给二手奢侈品回收商,往往是利润最低的方式。成功的商家会构建一个精细化的运营体系,而不仅仅是简单买卖。最初的盈...
羊小咩便荔卡:萌系社交的变现之道
羊小咩便荔卡,这一新颖的产品形态正在互联网内容生态中占据一席之地。它以可爱的小羊形象为载体,结合荔枝卡的形式,不仅丰富了用户的情感体验,还巧妙地开辟了一条新的变现路径。在当前的数字营销环境中,这种模式...
便荔卡包额度优化技巧
便荔卡包额度的提升本质上是信用评分体系与银行风控模型的博弈。银行通过消费频次、交易金额、账单还款周期等维度构建用户画像,核心逻辑在于评估持卡人还款能力和消费潜力。高频次的小额消费能有效激活账户活跃度,...
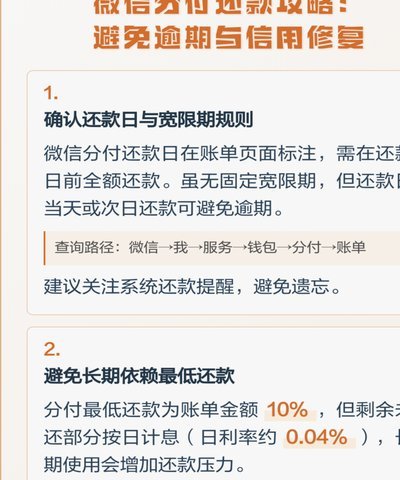
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...