分期乐平台真的靠谱吗?
消费金融的本质是时间的置换,分期乐这类平台的出现,实质上是将未来的购买力提前支取,通过信用杠杆来填补即时欲望与现实现金流之间的鸿沟。这种模式通过极低的准入门槛,为用户构建了一种“消费无压力”的幻觉。对于拥有清晰财务规划的人来说,它是一种缓解短期流动性压力的工具;但对于缺乏风险意识的群体,这种杠杆效应极易演变成无止境的债务螺旋。评估一个分期平台好坏的核心,不在于它提供了多少额度,而在于它如何在授信的便捷性与债务的可控性之间维持平衡。
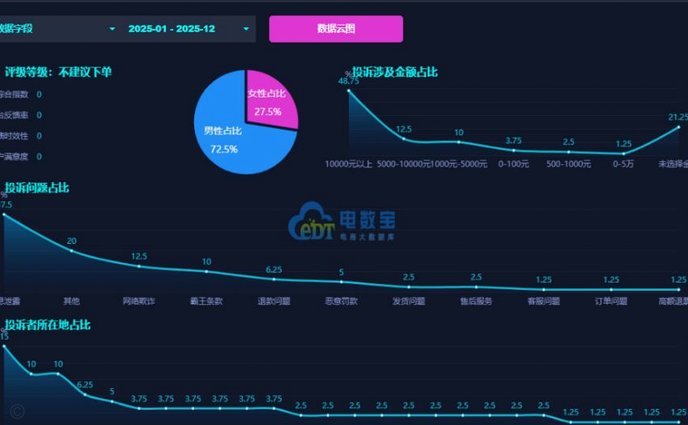
透视分期乐的成本结构,可以发现“低月供”往往掩盖了真实的年化利率。很多用户在决策时,容易被看似微小的分期金额所迷惑,却忽略了分期手续费、服务费以及复利效应叠加后的实际成本。这种信息不对称是消费金融行业的常态,也是用户最容易踩坑的领域。真正理性的评估标准,应当是将所有隐性费用摊销后的实际年化利率(APR),与自身的资金成本进行横向对比。如果分期成本远高于通过其他正规金融渠道获取资金的成本,那么这种“便利”本质上就是一种昂贵的财务负担。
风控算法是这类平台的生命线,也是决定其用户质量的关键。分期乐通过大数据画像对用户进行信用评级,这种精细化的风控逻辑虽然提高了审批效率,但也意味着用户被高度标签化。平台在获取用户行为数据、社交数据及消费习惯数据的同时,也在不断修正其风险模型。这种数据驱动的模式虽然降低了违约风险,但同时也可能导致信用偏见。用户在使用过程中,不仅是在使用一种金融服务,更是在与一套复杂的算法进行博弈,任何细微的信用波动都可能在算法的迭代中被放大,进而影响后续的融资能力。
分期机制在本质上降低了消费的心理摩擦力。在传统交易中,支付大笔现金带来的“痛感”会促使消费者进行理性决策,而分期乐通过将大额支出拆解为细碎的月供,极大地削弱了这种决策阻力。这种心理层面的重塑,使得“过度消费”变得顺理成章。当消费行为从“拥有感”转向“使用权”的临时获取时,个人的财务边界往往会变得模糊。因此,评价一个平台是否“好用”,不能脱离用户的财务素养,因为金融工具的属性往往取决于使用者如何驾驭它,而非工具本身。
当前的监管环境正在重塑消费金融的生态格局,合规性已成为衡量分期乐等平台生命力的第一准则。随着利率上限的明确和数据安全监管的加强,过去那种依赖高毛利、高杠杆、低透明度的增长模式已难以为继。一个成熟且具备可持续发展能力的平台,必须在透明的信息披露、合理的费率设定以及严谨的风险提示之间找到支点。用户在选择时,不应仅关注申请的难易程度,更应关注其背后的资金来源、授信逻辑以及在极端财务压力下的还款保障机制。
相关文章
鹿优选提现攻略:安全高效提取指南
### 鹿优选提现:流程解析与实操要点 #### 1. 提现流程的核心逻辑鹿优选的提现机制并非简单的“申请即到账”,而是依托于平台的多层审核体系。用户需在后台提交提现申请后,系统会自动触发三重验证:...
微粒贷误进分期乐界面原因解析
微粒贷与分期乐的界面重叠现象,本质上是金融产品生态链中用户行为与技术逻辑的碰撞。当用户打开微粒贷APP却进入分期乐界面,往往源于系统识别机制的误判。这种误判可能源于用户在不同场景下的操作轨迹,例如在分...
花呗余额如何转到支付宝?
想要将花呗中的资金转移到支付宝账户的余额中,首先需要理解花呗的本质。花呗是一种消费信贷服务,主要功能是为用户解决购物时的资金需求。但它不同于普通银行卡或储蓄卡,其提现方式和流程与传统金融工具有所区别。...
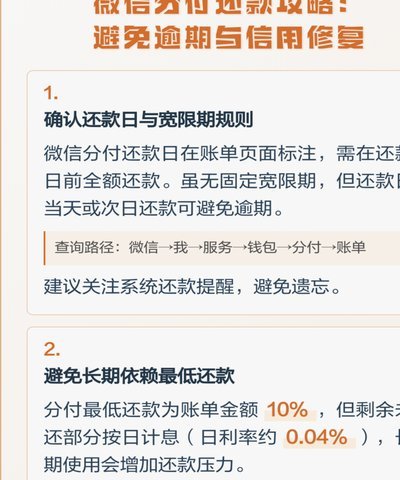
微信分付提现了怎么还
深度剖析微信分付模式的本质,其核心风险源于资金流转的便捷性和账户记账的模糊性。当利用微信生态系统进行分付操作套取出资金,实际上建立的并非简单的借贷关系,而是高度耦合的、具有平台履约性质的资金循环。因此...
分期乐额度变现:方法与风险
分期乐平台的消费额度本质上是基于用户信用评估的授信额度,其使用场景和资金流向受到严格限制。当用户试图将额度转化为取现功能时,实质上是在挑战平台的风控逻辑。平台通过大数据分析构建的信用模型,将消费行为与...
羊小咩分期:免息背后的隐藏成本
“羊小咩分期”并非仅仅是“借钱”的方式,它代表了一种特定的消费行为模式,更像是一个精心设计的生态系统。要评估其“怎么样”,核心在于理解其运作机制背后的风险与收益,以及它对个人财务状况的影响。羊小咩的核...