套现分期乐是否违法?
套现行为的本质是通过虚构交易或伪造消费场景,将信用额度转化为现金。在分期乐平台中,此类操作往往涉及伪造商品交易流水、篡改消费凭证等手段,本质上属于以非法占有为目的的诈骗行为。根据《刑法》第二百六十六条,诈骗公私财物数额较大的,可处三年以下有期徒刑。平台方通过技术手段监测异常交易,如短时间内高频消费、消费金额与商品价值严重不符等,均可能触发风控系统介入。值得注意的是,部分用户通过第三方支付渠道进行套现,可能涉及《反洗钱法》中规定的资金流转异常行为,进一步扩大法律风险边界。
分期乐的业务模式建立在信用评估与消费场景闭环的基础之上,其核心价值在于通过分期服务提升用户消费能力。平台方在用户协议中明确禁止虚构交易、套现等行为,并通过算法模型持续优化风险识别能力。当用户通过伪造商品信息或虚构消费需求获取资金时,不仅破坏了平台的信用评估体系,更可能引发连带责任。例如,若套现资金被用于非法活动,平台可能因未尽到审核义务而承担民事赔偿责任。这种责任链条的延伸,使套现行为的法律后果远超个人层面,波及整个信用生态系统的稳定性。
司法实践中,套现行为的定性往往取决于具体操作手段与资金流向。若通过伪造商品交易流水完成套现,可能构成诈骗罪;若通过虚假消费场景骗取分期额度,可能涉及合同诈骗罪。2021年某地法院判例显示,两名用户通过伪造购物记录套现5万元,最终被判处有期徒刑一年六个月。值得注意的是,当套现资金被用于赌博、非法集资等高风险领域时,可能同时触犯《刑法》第303条、第176条等条款,形成复合型犯罪形态。这种法律风险的叠加,使套现行为的违法性呈现复杂化趋势。
风险防范的关键在于重构消费行为的合规边界。用户应充分认识到,分期额度的本质是信用工具而非现金替代品,任何脱离真实消费场景的使用都可能引发法律纠纷。平台方则需通过动态风控模型、交易行为分析等技术手段,建立更精准的风险预警机制。同时,监管部门正在推动建立信用消费的全链条监管体系,未来套现行为的法律界定将更加明确。对于普通消费者而言,保持理性消费观念、避免过度依赖分期工具,是规避法律风险的最有效方式。
相关文章
大数据花综合评分低如何贷款?
当面对大数据花了综合评分不足的情况时,许多人可能会感到困惑和无助。毕竟,在当今社会中,信用分数已成为贷款审批的重要参考标准之一。然而,低分并不意味着没有解决办法,关键在于我们如何正确地理解这一问题,并...
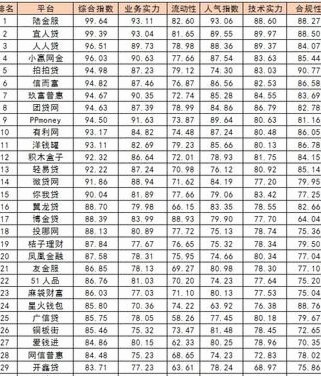
网贷平台全景解析
网贷行业作为互联网金融的重要组成部分,在过去几年中经历了快速的发展与变革。随着监管政策的逐步完善和市场需求的变化,网贷平台的格局也在不断调整。从早期的野蛮生长到如今的合规运营,行业的优胜劣汰使得优质平...
羊小咩便荔卡:萌系社交的变现之道
羊小咩便荔卡,这一新颖的产品形态正在互联网内容生态中占据一席之地。它以可爱的小羊形象为载体,结合荔枝卡的形式,不仅丰富了用户的情感体验,还巧妙地开辟了一条新的变现路径。在当前的数字营销环境中,这种模式...
分付套现手续费揭秘
近年来,随着移动支付的普及,支付宝“分付”功能逐渐成为用户处理资金流转的重要工具。然而,在实际使用过程中,部分用户为了规避平台规则或降低交易成本,开始尝试绕过官方渠道进行套现操作。这种行为背后反映出了...
携程套利揭秘:薅羊毛还是风险?
携程平台的优惠体系正在经历结构性重组,其动态折扣算法与积分兑换机制的耦合,催生出独特的套利空间。用户通过拆解订单拆分逻辑,可将原本需支付800元的酒店预订拆分为三笔350元的分拆订单,利用系统对单笔交...
便荔卡包额度优化技巧
便荔卡包额度的提升本质上是信用评分体系与银行风控模型的博弈。银行通过消费频次、交易金额、账单还款周期等维度构建用户画像,核心逻辑在于评估持卡人还款能力和消费潜力。高频次的小额消费能有效激活账户活跃度,...