分期乐额度如何实现财富变现与最大化利用?
分期乐的额度变现逻辑本质上是消费金融平台对用户信用价值的深度挖掘。通过构建“额度-消费-资金回笼”的闭环,平台将信用额度转化为持续流动的资金池。用户在获得授信后,其消费行为直接形成平台的资金沉淀,这些...
2021京东白条套现乱象探析
2021年京东白条的套现行为折射出消费信贷产品在风控与用户需求间的结构性矛盾。随着电商生态对信用支付的深度绑定,白条已从单纯的购物工具异化为部分用户获取短期现金流的渠道。这种异化源于平台对用户行为数据...
套取拼多多额度:真的可行吗?
拼多多的额度体系本质上是平台对用户行为数据的动态评估模型,其核心逻辑在于通过消费频次、支付能力、信用记录等维度构建用户画像。套额度的本质是试图绕过算法对用户行为的标准化识别,通过人工干预制造数据偏差。...
便荔卡提现中要多久
便荔卡作为一种便捷的支付方式,受到了广泛用户的喜爱。然而,当用户需要将卡内的资金提现时,往往会关心一个核心问题:“提现要多久?”答案可能因多种因素而有所差异。 首先,提现时间主要取决于所选择的服务提...
花呗关闭后还能恢复吗?
关于“花呗是不是关闭了就开不了”的问题,实际上需要从多个维度进行分析。首先,“花呗”作为一种信用支付工具,其开通与关闭是由用户和平台共同决定的。平台有权根据用户的使用情况、信用记录等多方面因素来调整用...
金玉满堂积分变现实用指南
金玉满堂购物额度变现机制的本质,是将用户消费行为转化为可量化的价值流动。该模式通过设置阶梯式积分规则,将用户在平台上的每一笔消费转化为可累积的虚拟货币,再通过定向兑换、限时促销等手段实现价值回流。这种...
分期乐协商还款有戏吗?
在当今快节奏的消费环境中,分期付款已成为许多消费者购买商品和服务的重要方式之一。然而,当遇到突发的财务困境时,协商还款成为了一项关键技能。本文将深入探讨如何有效与分期乐协商还款,并分析其成功的可能性。...
分期乐逾期不还后果有多严重?
分期乐作为校园分期平台,其购物额度的逾期风险往往被用户低估。当用户未按约定时间还款时,系统会自动将逾期记录同步至央行征信系统,形成负面信用标签。这种标记不仅影响个人信用评分,更可能波及未来金融活动。例...
美团月付怎么用?带你全面了解其功能与消费风险
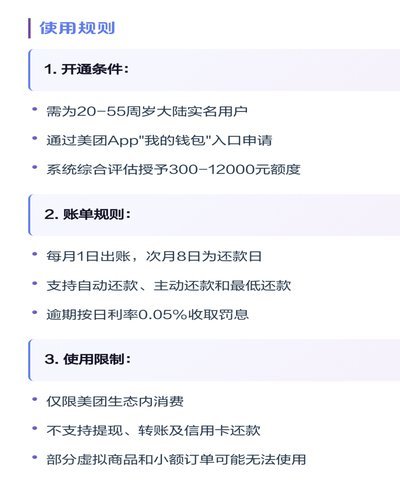
在移动支付领域,美团月付作为一种新兴的信用支付工具,正在改变用户的消费习惯。其核心在于将零散的消费需求整合到每月固定的还款计划中,这种模式既提供了便利,也带来了新的思考。 首先,美团月付通过绑定银行...
鹿优选额度怎么退回来?深度解析系统逻辑与实操技巧要点
任何涉及“优选额度”的退回或回收行为,本质上不是简单的操作步骤,而是对原始交易规则、平台资金流向和政策触发点的深度理解。用户必须明白,额度的退回并非一个一键式操作,而是一套基于系统逻辑和特定服务前提的...