羊小咩消费额度被优化策略揭秘
羊小咩的消费额度机制,在早期营销推广中确是一种颇具亮点的策略。并非单纯的折扣,它构建了一种稀缺感和成就感,将用户的消费行为与特定的目标紧密绑定。用户积极参与,不仅仅是为了获取商品,更是为了解锁隐藏的权...
花呗用不了怎么办?快速恢复指南
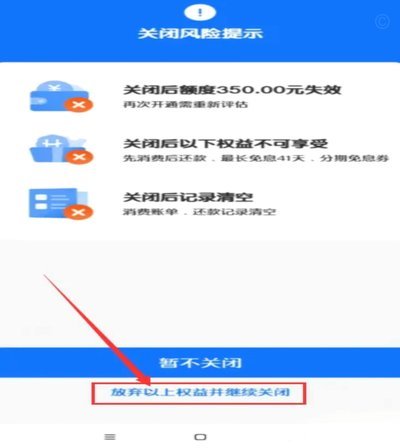
花呗使用异常,对于习惯使用它的用户来说,确实令人沮丧。它不仅仅是支付工具的问题,更是日常消费体验的打断。恢复花呗的使用并非单一路径,需要根据异常的具体表现,以及背后的潜在原因进行针对性处理。最常见的情...
行业转型与风险重塑
2026年,网贷行业的风向可能已经彻底改变,而“借不出来钱”的窘境,并非单纯的行业衰退,而是对整个金融生态系统的一次深刻反思与重塑。2024年,监管的加强、风险意识的提升以及资本的撤退已经开始对网贷的...
花呗额度如何变现实用指南
花呗的本质首先应被理解为一种信用透支额度,其运行机制与银行存款或现金流通有着根本的区别。因此,讨论“提现”时必须从金融产品设计的角度切入:它并非一笔可随时赎回、直接划转至第三方账户的可用资金池。任何试...
羊小咩额度用好指南
羊小咩的额度,就像是一张通往创意内容世界的“金钥匙”。如何用好这把“钥匙”才能真正实现价值提升?答案并非一概而论,需要结合自身目标、内容形式和平台策略进行精准操作。 首先,明确羊小咩额度的“内涵”,...
鹿优选:真的省钱?用户体验揭秘
鹿优选,这个名字在过去几年内曾一度风靡消费端,尤其是对于那些追求“省钱”和“性价比”的用户来说,它代表着一种全新的购物体验。但随着时间推移,以及竞争对手的不断涌现,围绕着“鹿优选有人用过吗?”这个问题...
没有商家码?这些策略来补救
商家码,作为数字营销和用户增长的重要工具,其作用不言而喻。然而,并非所有企业都能立即获得或方便使用商家码。对于那些因各种原因无法申请到商家码的创作者或营销人员来说,需要另辟蹊径,寻找替代方案来实现引流...
分期乐额度怎么套出来秒到
分期乐的额度评估机制基于多维度数据模型,核心逻辑是通过用户行为轨迹反推信用潜力。平台会动态监测消费频次、客单价、还款稳定性等指标,形成信用画像。高频次的消费记录能强化用户活跃度标签,而单笔大额消费则可...
微信分付能套现吗?深度解析其背后的风控原理和风险点
微信分付作为微信生态内的信用支付工具,其核心逻辑与信用卡、花呗存在本质差异。平台通过算法模型对用户消费行为进行动态评估,将额度拆解为多个维度的信用评分体系。这种设计本质上限制了资金的流动性转换,与传统...
即买即享,500元额度撬动消费新模式
消费场景的瞬间化,早已让传统的现金流模型面临挑战。PDD推出“先用后付”的模式,绝不仅仅是提供了一个支付选项,它实质上是在消费行为学和信贷风控模型之间架起了一座高效的桥梁。这种看似便捷的信用额度,完美...